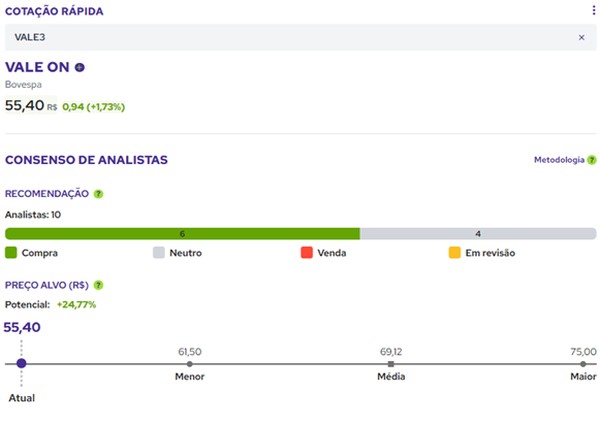
A Vale fechou o terceiro trimestre de 2026 com lucro líquido de R$ 6,4 bilhões, tombando 56% frente ao ano anterior. O número assustou analistas, mas a verdadeira história está no que os balanços não explicam de imediato.
Em dólar, o lucro de US$ 1,2 bilhão ficou bem abaixo dos US$ 1,5 bilhões projetados pelo consenso Bloomberg. A receita encolheu 4%, para R$ 54,4 bilhões, enquanto o Ebitda ajustado derreteu 28%, parando em R$ 17,1 bilhões.
A tempestade perfeita: minério, petróleo e frete
O vilão central tem nome e sobrenome: minério de ferro mais barato e frete marítimo caro. O preço médio internacional recuou 8% no trimestre, para US$ 96,91 a tonelada. A Vale realizou suas vendas a US$ 85,10, queda de 10% na comparação anual.
Enquanto a receita caía, o custo de levar o produto ao cliente disparava. O barril do Brent saltou 34% em um ano, batendo US$ 91,29, impulsionado pelo conflito entre Estados Unidos e Irã. Resultado: frete 14% mais caro e combustíveis 12% acima do ano passado. O custo total dos produtos vendidos subiu 13%.
- Preço realizado do minério: US$ 85,10/t (-10% a/a)
- Brent médio: US$ 91,29 (+34% a/a)
- Frete marítimo: +14% a/a
- Custo total (COGS): +13% a/a
A blindagem que funcionou (em parte)
Não fosse o programa de hedge de petróleo, o buraco seria mais fundo. A mineradora possui contratos de proteção que pagam ganhos quando o Brent sobe, amenizando o choque no frete. Em comunicado, o CEO Gustavo Pimenta creditou a “execução disciplinada” e a “flexibilidade do portfólio” pela manutenção de um fluxo de caixa ainda robusto.
A produção, porém, não colaborou. O volume de minério de ferro caiu 6%, para 88,3 milhões de toneladas. O cobre seguiu o mesmo ritmo, recuando 6% para 85,5 mil toneladas. A única boa notícia operacional veio do níquel, com alta de 6% na produção, atingindo 49,7 mil toneladas.
Guerra no conselho: o risco invisível para o acionista
Mas o efeito mais relevante aparece longe das minas. O terceiro trimestre foi marcado por uma crise de governança aguda. O presidente do conselho, Daniel Stieler, e o vice, Marcelo Gasparino, renunciaram sob pressão da Previ, maior acionista individual via fundo de pensão do Banco do Brasil.
Stieler saiu com um pacote de benefícios sem precedentes na história da empresa. Gasparino, crítico da ofensiva da Previ, foi acusado de vazar informações confidenciais. Dois processos correm na CVM: um sobre os benefícios de Stieler, outro sobre a tentativa de destituição de Gasparino. A instabilidade no topo adiciona um prêmio de risco que nenhum balanço contabiliza.
O que observar daqui para frente
O investidor deve monitorar três frentes nas próximas semanas. Primeiro, a trajetória do minério de ferro na China: sinais de estímulo imobiliário podem sustentar o preço acima de US$ 100. Segundo, a evolução do conflito no Oriente Médio, ditando o custo do frete e a eficácia dos hedges. Terceiro, a composição do novo conselho e o desfecho dos inquéritos na CVM — a governança, afinal, define se a “execução disciplinada” prometida por Pimenta sobrevive à política interna.