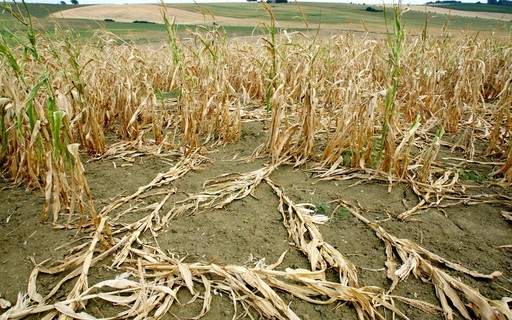
As importações de milho pela União Europeia saltaram 40% na safra 2026/27, atingindo 6,64 milhões de toneladas até 18 de outubro. O dado, divulgado pela Comissão Europeia, expõe o tamanho do buraco deixado pela seca que deve resultar na menor colheita do bloco desde pelo menos 2000.
Mas o volume total esconde uma reorganização geopolítica relevante no fornecimento. Quem ganha e quem perde espaço nessa nova configuração?
O choque de oferta que forçou a mão dos compradores
Fabricantes de ração e indústrias de amido anteciparam as compras para cobrir o déficit produtivo. A estiagem severa reduziu o potencial produtivo europeu a patamares históricos, eliminando a margem de segurança dos estoques internos.
O resultado imediato foi uma corrida ao mercado externo muito mais agressiva do que a registrada no mesmo período do ciclo anterior.
Estados Unidos triplicam embarques e assumem a liderança
A grande surpresa do período vem do outro lado do Atlântico. Os embarques norte-americanos para a UE passaram de modestas 900 mil toneladas para expressivas 2,9 milhões de toneladas.
Esse aumento de mais de três vezes colocou os EUA na posição de principal fornecedor do bloco, aproveitando a janela logística e a competitividade do grão americano no momento exato da necessidade europeia.
Ucrânia dobra a aposta apesar dos riscos logísticos
Mesmo operando sob condições de guerra e gargalos no Mar Negro, a Ucrânia mais que dobrou sua participação. Os volumes subiram de 770 mil para 1,62 milhão de toneladas.
O desempenho demonstra a resiliência do corredor de exportação ucraniano e a disposição do mercado europeu em absorver risco logístico em troca de volume.
Brasil perde espaço, mas mantém vice-liderança
O único grande player a registrar recuo foi o Brasil. As importações vindas do país caíram de 2,74 milhões para 1,82 milhão de toneladas.
- Queda absoluta: Redução de cerca de 920 mil toneladas ano a ano.
- Posição relativa: Ainda assim, o Brasil segue como segundo maior fornecedor da UE.
- Fatores: Competitividade de frete, timing de safra e preço relativo ao milho dos EUA explicam a perda de fatia.
Trigo “soft” segue estável: outra história
Enquanto o milho fervia, o mercado de trigo “soft” mostrou frieza. As exportações da UE permaneceram estáveis em 8,47 milhões de toneladas, sem alterações significativas frente ao ano anterior.
A divergência entre os dois cereais reforça que o choque de oferta é específico do milho, poupando — por ora — o balanço de trigo europeu.
O que observar nas próximas semanas
O ritmo de desembarques nos portos do Norte da Europa e do Mediterrâneo ditará o preço do milho interno nos próximos meses. A recomposição de estoques de passagem dependerá da regularidade dos navios americanos e da capacidade ucraniana de manter o fluxo.
Para o Brasil, a janela de recuperação de mercado passa pela competitividade da safrinha 2027 e pela logística de escoamento nos portos do Arco Norte. O cenário cambial e o prêmio de exportação serão variáveis decisivas para definir se a perda de espaço foi conjuntural ou estrutural.