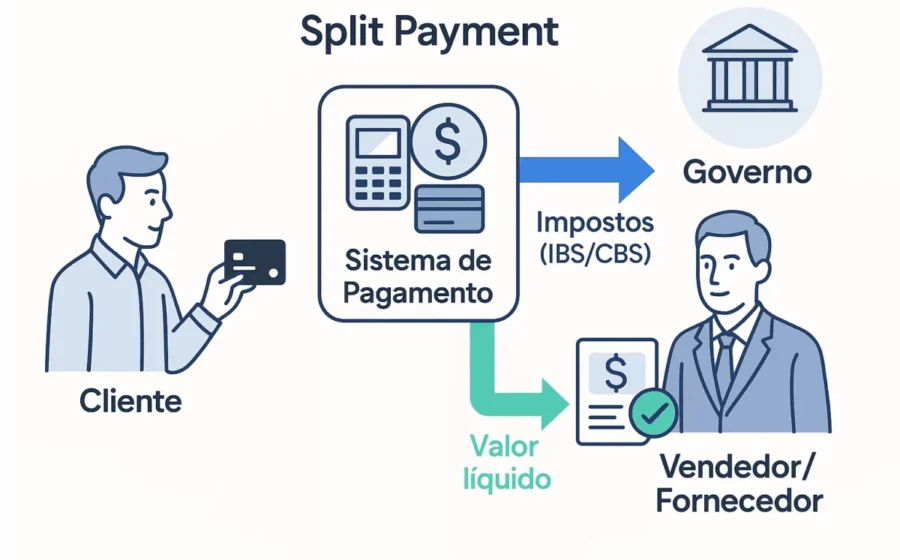
A ex-presidente da Caixa Daniella Marques cravou: se Flávio Bolsonaro chegar à Presidência, o split payment — mecanismo central da reforma tributária para recolhimento automático de impostos entre empresas — será revogado. A declaração, dada em entrevista ao canal do jornalista Claudio Dantas, reacende a dúvida sobre o futuro do fluxo de caixa corporativo a partir de 2027.
Mas a promesa esbarra em uma trava institucional: a extinção da ferramenta não depende apenas de caneta presidencial. Exige aval do Comitê Gestor que reúne Estados e municípios. Enquanto o embate político ferve, o empresário precisa entender o que realmente está em jogo no dia a dia financeiro.
Como o split payment funciona na prática
Previsto para entrar em vigor opcionalmente no segundo semestre de 2027, o sistema separa o tributo no momento do pagamento entre duas empresas. Na prática, o comprador recolhe o imposto devido pelo fornecedor e transforma esse valor em crédito imediato para abater suas próprias obrigações no novo modelo de apuração.
O desenho foi pensado para combater a sonegação e, como efeito colateral, reduzir a alíquota geral dos novos tributos — a CBS (Contribuição sobre Bens e Serviços) e o IBS (Imposto sobre Bens e Serviços). A alíquota de referência da CBS, que começa a ser cobrada já em janeiro de 2025, está estimada em cerca de 10%.
O argumento da asfixia do capital de giro
Marques usou o exemplo de uma venda no cartão para ilustrar o suposto prejuízo: o lojista receberia o valor já descontado do imposto, perdendo fôlego financeiro. Ocorre que o split payment não se aplica a operações com cartão de crédito, nem a vendas para pessoa física, nem ao MEI.
- Só incide em operações B2B a prazo (geralmente inferiores a 60 dias);
- Em pagamentos à vista, não há separação ou ela é parcial se houver crédito acumulado;
- O dinheiro separado vira crédito do pagador, não receita antecipada para o governo.
Especialistas em tributação contestam a tese do estrangulamento. Para eles, o mecanismo apenas antecipa a compensação que já ocorreria na apuração mensal — sem tirar liquidez real do negócio.
O plano B já existe e está pronto
Se o split for de fato enterrado, as empresas não ficarão sem alternativa. A RAD (Guia de Recolhimento de Tributos pelo Adquirente) entra em vigor em 1º de janeiro de 2025. Funciona como um “split manual”: o comprador emite a guia operação a operação e recolhe o imposto, garantindo seu crédito.
A diferença é operacional: a RAD exige ação ativa do contribuinte a cada transação, enquanto o split automatiza o processo. Para grandes volumes, a automação reduz custo de conformidade e erro humano.
O que Flávio propõe no lugar
Além de prometer a revogação do split, o senador critica a alíquota cheia do IVA dual — que pode superar 28% — e defende a desoneração da folha de pagamento. As duas medidas, somadas, teriam impacto fiscal bilionário.
Questionado sobre como bancaria a redução, Flávio não detalhou. O coordenador de sua campanha, senador Rogério Marinho (PL-RN), sinalizou que a alíquota poderia cair para 21% com a eliminação de subsídios setoriais aprovados no Congresso — mas não nomeou quais benefícios seriam cortados.
O que observar daqui para frente
Três variáveis vão ditar o cenário real para 2025-2027: a tramitação da regulamentação do Comitê Gestor, a disposição política de governadores para abrir mão de uma ferramenta antifraude e a capacidade do Congresso de sustentar ou derrubar benefícios setoriais que incham a alíquota. Enquanto o debate não decanta, a RAD garante o direito ao crédito — e o caixa do empresário agradece a previsibilidade.