Flávio Bolsonaro promete reverter aumentos de tributos, mas o calendário da reforma do consumo torna a missão quase inalcançável no primeiro dia de governo. A Contribuição sobre Bens e Serviços (CBS) começa a valer em 1º de janeiro de 2027 — quatro dias antes da posse presidencial.
Qualquer adiamento exigiria emenda constitucional aprovada em dois turnos na Câmara e no Senado, com três quintos dos votos em cada Casa. O advogado tributarista Carlos Navarro, sócio do Galvão Villani, Navarro, Zangiácomo e Bardella Advogados, resume o obstáculo: não há proposta em tramitação e o tempo legislativo é exíguo.
O gargalo das datas que ninguém comenta
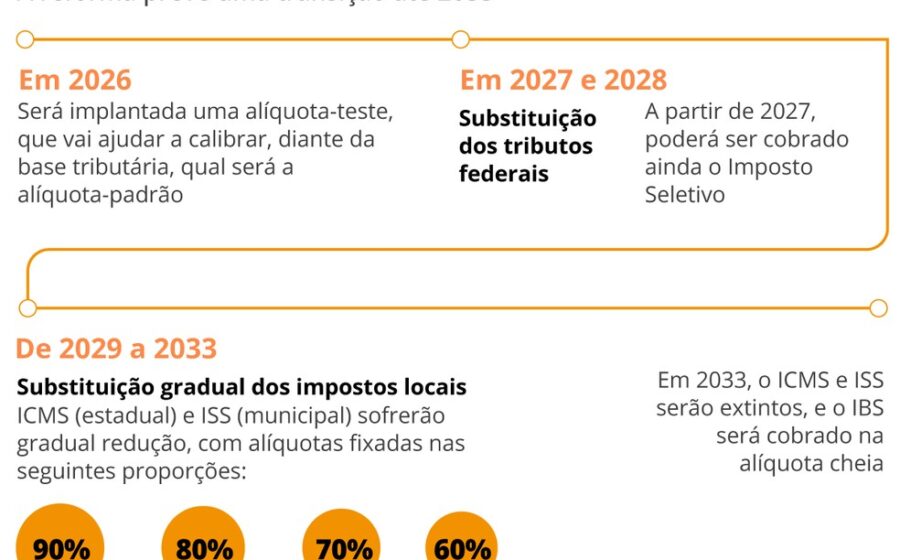
A reforma tributária do consumo (EC 132/2023) estabeleceu cronograma rígido. A CBS entra em vigor no primeiro dia de 2027. O Imposto sobre Bens e Serviços (IBS), de estados e municípios, inicia testes em 2026 e vigência plena em 2033.
Para alterar esse calendário, uma PEC precisaria ser promulgada antes de 1º de janeiro de 2027. Considerando que o segundo turno ocorre em outubro e a posse em 5 de janeiro, o Congresso teria poucas semanas entre a eleição e o recesso de fim de ano para votar dois turnos em ambas as Casas.
O que a história ensina sobre emendas no pós-eleição
Desde 1988, apenas oito emendas constitucionais foram promulgadas entre o segundo turno e 31 de dezembro do ano eleitoral. Duas tocaram matéria tributária:
- EC 20/1998 — Reforma da Previdência (apresentada em 1995, três anos antes)
- EC 39/2002 — Contribuição para iluminação pública (apresentada em fevereiro de 2002, aprovada pelo Senado em junho)
Em ambos os casos, as propostas já tramitavam antes da eleição. Hoje, não existe PEC sequer protocolada para adiar a reforma tributária.
Máquinas já rodando: o custo de frear a transição
O calendário não é apenas burocracia. Empresas, estados, municípios e a Receita Federal já investiram em sistemas, processos e regulamentação para a transição. Interromper o cronograma agora geraria insegurança jurídica e desperdício de recursos já alocados.
Navarro destaca que a implementação envolve:
- Adaptação de ERPs e softwares fiscais nas empresas
- Regulamentação de leis complementares pelo Congresso
- Preparação das administrações tributárias estaduais e municipais
- Testes de integração entre sistemas federais e subnacionais
O que pode (e o que não pode) ser mudado sem PEC
Nem tudo está engessado. Regras operacionais — penalidades, prazos de obrigações acessórias, procedimentos de fiscalização — podem ser alteradas por lei complementar ou ordinária, sem emenda constitucional.
O mesmo vale para a tributação de lucros e dividendos, prevista para entrar em vigor em janeiro de 2026. Como se trata de legislação infraconstitucional, um novo governo poderia propor revogação ou modificação ao longo de 2027 via projeto de lei comum.
Mas há diferença fundamental: modificar um sistema em funcionamento é politicamente mais custoso do que adiar um cronograma ainda no papel.
O que observar nos próximos meses
Três variáveis definirão se a promessa vira realidade ou retórica:
- Se alguma PEC de adiamento for protocolada antes do segundo turno
- Se líderes do Congresso sinalizarem apoio a votação em regime de urgência
- Se o governo eleito articulará base de três quintos em ambas as Casas em tempo recorde
Sem esses elementos, a CBS nasce em 1º de janeiro de 2027. O que restará ao novo governo é negociar as regras de operação — não a data de nascimento do novo sistema.