
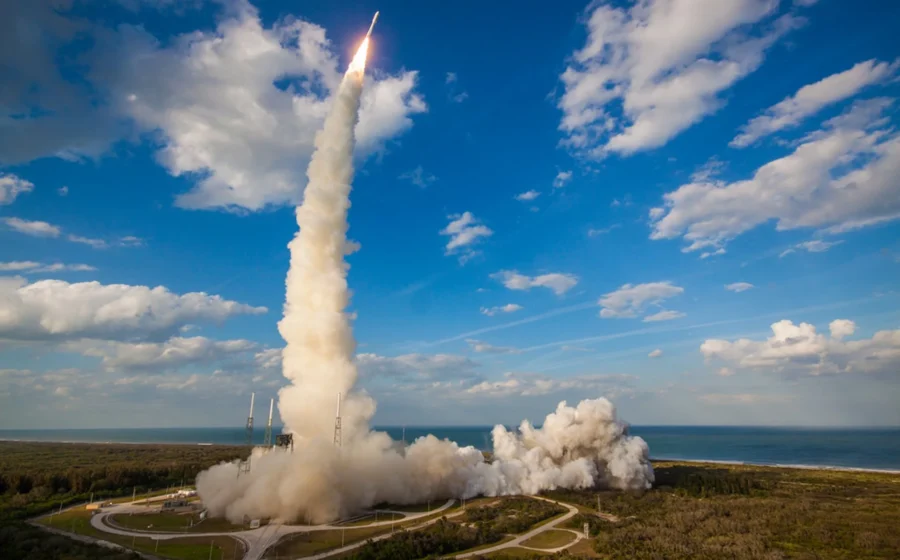
Os credores que sustentam o mais recente pacote de dívida de US$ 43 bilhões da SpaceX, lastreado em chips avançados de inteligência artificial, tentaram impedir que Elon Musk enviasse a própria garantia para o espaço. O movimento ocorre no momento em que a empresa avança com seu plano de instalar centros de dados em órbita. A questão que fica no ar é simples e desconfortável: quem executa a garantia se o ativo que serve de lastro deixa o planeta?
O que está em disputa
O pacote de US$ 43 bilhões tem como base um conjunto de chips de inteligência artificial. Esses componentes funcionam como o colateral da operação, ou seja, aquilo que os credores podem tomar e vender caso a dívida não seja honrada.
O plano de Musk prevê levar parte dessa infraestrutura para centros de dados orbitais. Para os credores, isso significa transformar um ativo recuperável em algo praticamente inacessível. A tentativa de bloquear o envio é, na prática, uma disputa sobre jurisprudência, logística e risco.
Por que o lastro pesa mais que o foguete
Em qualquer operação de crédito estruturado, o valor da garantia define o custo do dinheiro. Um colateral que pode ser apreendido, auditado e revendido em solo reduz o prêmio de risco exigido pelos financiadores.
Quando esse mesmo ativo vai para a órbita, três variáveis mudam de patamar: a capacidade de inspeção, a possibilidade de recuperação judicial e a própria avaliação de mercado do bem. Nenhuma delas é trivial para quem empresta US$ 43 bilhões.
O episódio também sinaliza um ponto pouco discutido: a economia espacial começa a esbarrar em estruturas jurídicas desenhadas para bens terrestres. E isso vale tanto para grandes fundos quanto para quem opera na ponta da cadeia.
O efeito na cadeia de fornecedores
Contratos de fornecimento de componentes, serviços de logística e empresas de tecnologia que atendem o setor espacial costumam acompanhar de perto a saúde financeira de seus clientes âncora. Uma disputa sobre colateral tende a alongar prazos de negociação e a endurecer cláusulas de garantia.
Para pequenos negócios que dependem desse ecossistema, o recado é prático: revisar condições de pagamento e diversificar a base de clientes deixa de ser prudência e passa a ser necessidade.
Mas o desdobramento mais relevante pode aparecer em outro terreno, o do financiamento de infraestrutura digital.
O que os investidores devem monitorar
A depender de como a disputa for resolvida, o mercado pode reagir de formas distintas. Vale acompanhar:
- Cláusulas de localização: se novos contratos passarem a exigir que o colateral permaneça em solo.
- Custo da dívida: qualquer mudança no prêmio de risco cobrado de empresas de tecnologia espacial.
- Precedente jurídico: como tribunais tratam ativos enviados ao espaço.
- Seguros e garantias: o apetite de seguradoras por operações com bens fora da Terra.
Cenários à frente
No primeiro cenário, os credores conseguem restringir o envio e a garantia permanece acessível, o que tende a manter o custo do financiamento estável. No segundo, a SpaceX encontra um arranjo alternativo, com garantias complementares ou estruturas de segregação de ativos.
Há ainda uma terceira possibilidade, a mais disruptiva: a aceitação de que ativos orbitais podem ser lastro válido, o que abriria uma nova classe de operações de crédito. Nenhum desses caminhos está definido até aqui.
O que observar daqui pra frente
Acompanhe os próximos documentos da operação e qualquer sinal de renegociação de garantias. Para empresários e investidores, a lição vai além da SpaceX: quando a inovação corre mais rápido que o contrato, o risco não desaparece, apenas muda de endereço. E, neste caso, o endereço pode ser a órbita.












