
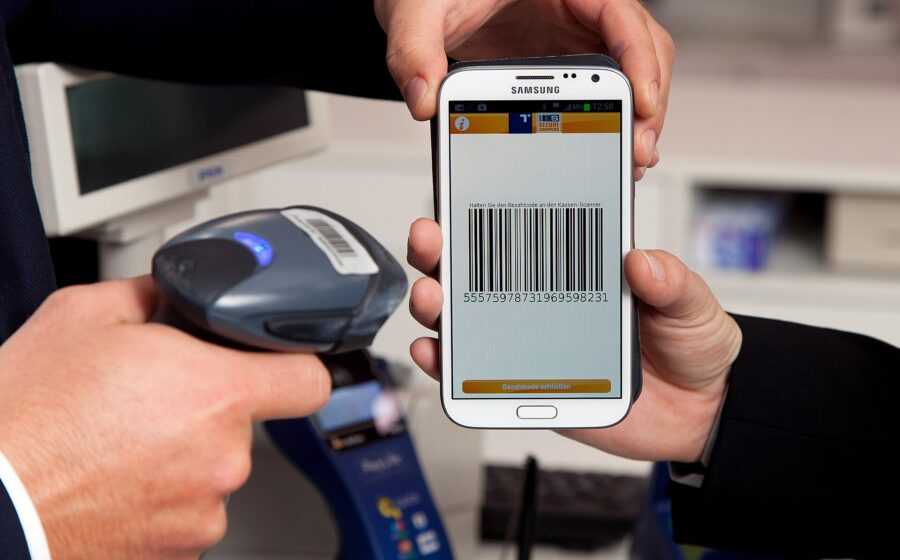
O Pix pode ganhar uma função que muda a rotina de quem vende: pagar sem internet. O Banco Central desenvolve uma modalidade do sistema de pagamentos instantâneos que dispensa conexão no momento da transação. A pergunta que fica é o que isso representa para o caixa de pequenos negócios que hoje dependem do sinal do celular para fechar uma venda.
O que muda na prática
A ideia é simples na descrição e complexa na execução. O pagamento seria concluído mesmo com o aparelho offline, sem a espera pelo retorno do sinal ou pela confirmação em tempo real.
O recurso não ficaria restrito aos celulares. A modalidade em desenvolvimento também poderá ser utilizada com cartões que têm chip, com relógios inteligentes e com outros dispositivos.
Na prática, o leque de meios de pagamento ligados ao Pix se amplia. O sistema deixa de ser exclusividade do aplicativo bancário no telefone e passa a ocupar objetos que o consumidor já carrega consigo.
- Celular sem conexão com a internet
- Cartões com chip
- Relógios inteligentes
- Outros dispositivos compatíveis
Por que os pequenos negócios devem prestar atenção
Quem trabalha em feira, food truck, obra, evento ou loja com sinal instável conhece o problema: o cliente quer pagar, o aplicativo não carrega, a fila cresce e a venda esfria.
Uma modalidade offline ataca exatamente esse ponto. Ela reduz a dependência da qualidade da rede e diminui a chance de o consumidor desistir no meio do processo.
Para o empreendedor, o ganho não é apenas de velocidade. É de conversão: cada pagamento que falha por falta de conexão é receita que não entra no fim do dia.
O efeito nos cartões e nos relógios inteligentes
A inclusão de cartões com chip e de relógios inteligentes amplia o alcance do Pix para situações em que o celular nem sai do bolso. Isso interessa diretamente a quem opera em ambientes de alto fluxo, como padarias, estacionamentos e transporte.
Também abre espaço para que terminais e maquininhas se conectem ao sistema de formas diferentes das atuais. Mas o efeito mais relevante aparece em outro ponto: a confirmação da transação.
A pergunta que ainda ronda a segurança
Pagamento sem conexão levanta dúvidas naturais. Como evitar cobrança duplicada? Como o valor é confirmado quando o aparelho volta a ter sinal? O que acontece se o dispositivo for perdido ou clonado?
São questões que o mercado acompanha de perto, porque a resposta define o ritmo de adoção. A confiança é o ativo mais valioso de qualquer meio de pagamento.
Para o pequeno negócio, vale acompanhar como o Banco Central vai tratar cada uma dessas etapas antes de mudar qualquer processo interno. Treinar a equipe cedo demais em um recurso que ainda está em desenvolvimento pode gerar ruído no atendimento.
O que observar daqui pra frente
O primeiro sinal a acompanhar é o desenho das regras de uso: quais dispositivos entram primeiro, como funciona a confirmação posterior e quais obrigações recaem sobre quem recebe o dinheiro.
O segundo é a resposta do mercado de terminais e de maquininhas, que tende a definir a velocidade com que a novidade chega ao balcão.
O terceiro, e talvez o mais decisivo para o empreendedor, é o custo. Pagamentos offline podem simplificar a operação, mas só fazem sentido se não encarecerem a venda nem aumentarem o risco de fraude.
Enquanto a modalidade não estiver disponível, a recomendação prática segue a mesma: manter formas alternativas de recebimento no caixa e não depender de uma única via de pagamento. A novidade pode resolver a fila parada, mas a gestão do negócio continua sendo sua.












