
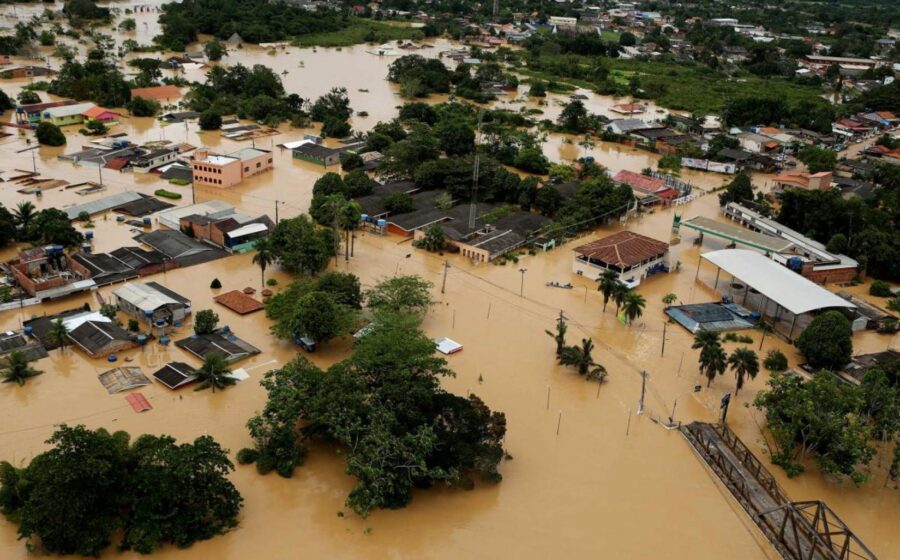
Os prejuízos provocados por eventos climáticos entre clientes da Bradesco Seguros nos dez primeiros meses de 2026 já superam o total contabilizado em todo o ano de 2025. O número de casos ligados ao clima cresceu 37,5%, segundo a companhia. A pergunta que sobra para quem empreende é direta: o seu negócio está preparado para um calendário de sinistros que já não segue o histórico dos últimos anos?
Um ano inteiro de perdas comprimido em dez meses
O dado divulgado pela seguradora chama atenção menos pelo percentual e mais pelo encurtamento do prazo. Em vez de um ano fechado, o acumulado até outubro de 2026 já basta para superar tudo o que foi registrado no ciclo anterior completo.
Na prática, o país encerrou antecipadamente o seu calendário de ocorrências climáticas com impacto patrimonial. Novembro e dezembro, que ainda não entraram na conta, tendem a empurrar esse total mais para cima.
O recorte é de sinistros: ou seja, de prejuízos que efetivamente aconteceram e foram levados à seguradora. Não se trata de projeção de risco, mas de dano materializado em comércios, residências, frotas e estruturas produtivas.
O El Niño entra na equação
A companhia relaciona o avanço dos casos ao El Niño, fenômeno que altera o regime de chuvas e de temperaturas em diferentes regiões do país. O efeito prático é a concentração de eventos extremos em janelas mais curtas e em locais onde a infraestrutura urbana não estava dimensionada para esse tipo de volume.
Para o empresário, o ponto relevante não é meteorológico, e sim financeiro. Chuvas fora de época, vendavais e alagamentos atingem estoque, equipamentos, instalações e — principalmente — a capacidade de operar.
E é justamente aí que o prejuízo costuma crescer além do que a apólice cobre.
Por que o impacto chega rápido ao caixa pequeno
Uma grande companhia absorve um evento climático com plano de contingência, equipes próprias e caixa para esperar a indenização. Um negócio de pequeno porte raramente tem essas três coisas ao mesmo tempo.
Quando a água entra no estoque ou o telhado cede sobre o maquinário, a empresa perde duas vezes: no ativo danificado e no faturamento que deixa de entrar enquanto a operação está paralisada. A indenização, quando existe, costuma chegar depois — e o intervalo é pago com capital de giro, muitas vezes com juros altos.
Há ainda um terceiro efeito, menos visível: o reajuste de prêmio. Historicamente, anos com sinistralidade elevada pressionam o custo do seguro no renovamento seguinte, o que atinge primeiro as carteiras com maior exposição e menor capacidade de negociação.
O que costuma falhar na cobertura
Boa parte dos prejuízos climáticos não é indenizada por falta de cobertura contratada, e não por recusa da seguradora. Alguns pontos concentram as surpresas desagradáveis:
- Alagamento e inundação nem sempre estão incluídos na apólice patrimonial básica e podem exigir cobertura específica.
- Lucros cessantes — a perda de faturamento durante a paralisação — raramente é contratada por empresas pequenas.
- Estoque em trânsito ou em depósito terceirizado pode ficar fora do escopo do contrato principal.
- Equipamentos eletrônicos exigem análise própria, sobretudo em regiões com histórico de queda de energia e descargas elétricas.
O que observar daqui para frente
O primeiro sinal a acompanhar é a evolução da sinistralidade no último bimestre de 2026, que ainda não está refletida no número divulgado. Se novembro e dezembro repetirem o padrão dos meses anteriores, o mercado deve revisar com mais força as condições de renovação para riscos climáticos em 2027.
O segundo é a resposta das seguradoras em produto: coberturas mais modulares, franquias ajustadas por região e exigências maiores de prevenção tendem a ganhar espaço.
Para quem administra um negócio, a lição prática é de calendário, não de discurso. Vale revisar a apólice antes da próxima temporada crítica, mapear quais bens ficam expostos em cada endereço e colocar no papel quanto tempo a operação aguentaria parada sem faturar. O número de 2026 mostra que essa conversa chegou mais cedo do que o previsto.












