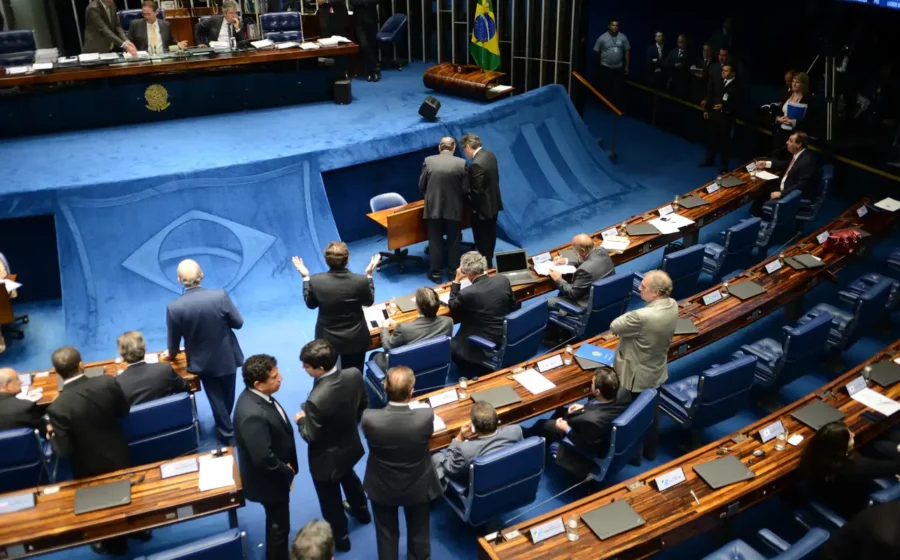
O pacote de contenção de despesões conhecido como “plano Moretti” deve chegar à Câmara dos Deputados ainda esta terça-feira (17), após a votação dos últimos quatro destaques no Senado. A aprovação final pode destravar a trajetória de queda da Selic e impactar diretamente o custo do crédito para empresas e famílias.
O texto-base passou na quinta-feira (12) por 45 votos a 31. O vice-presidente Geraldo Alckmin, no exercício da Presidência, classificou a proposta como “direção correta” para eliminar o déficit primário e abrir espaço para juros menores. Mas o diabo mora nos detalhes — e na resistência que o governo já enfrenta na Câmara.
O que o plano realmente muda nas contas públicas
A espinha dorsal da medida é o bloqueio preventivo de gastos obrigatórios — hoje blindados contra congelamentos — e travas nas compensações tributárias que empresas usam para abater impostos. Há ainda cortes lineares em benefícios fiscais setoriais.
Outro ponto sensível: as receitas extraordinárias de petróleo saem da base de cálculo dos pisos constitucionais de saúde e educação. Elas não são desvinculadas da arrecadação total, mas deixam de pressionar os mínimos obrigatórios. Na prática, libera margem de manobra no Orçamento sem ferir a Constituição.
- Esforço fiscal extra estimado: R$ 46 bilhões a R$ 56 bilhões para 2027
- Meta: superávit primário para iniciar redução da dívida/PIB
- Transmissão: menor risco fiscal → prêmios de risco menores → Selic em queda
Por que a velocidade no Senado assusta parte dos analistas
A proposta foi apresentada pelo senador Jaques Wagner (PT-BA) e recebeu parecer do relator Eduardo Braga (MDB-AM) poucas horas depois. A votação do texto-base ocorreu no dia seguinte. Para economistas, o rito acelerado limitou o debate sobre impactos setoriais e a qualidade das estimativas de receita.
Mas o governo argumenta que a urgência responde à dinâmica da dívida pública: cada mês de déficit eleva o estoque e pressiona a curva de juros futuros. Alckmin resumiu a lógica: “Não ter déficit é fundamental para baixar os juros. Quem mais ganha com juros menores é a população mais pobre, no endividamento”.
O fronte de resistência que espera o texto na Câmara
Parlamentares da base já articulam um projeto alternativo. A crítica central: o ajuste continua excessivamente ancorado no lado da receita — compensações tributárias e fim de benefícios — enquanto o corte de despesas obrigatórias seria tímido frente à inércia do gasto primário.
Alckmin minimizou: “É sempre bom explicar”. Reforçou o compromisso de Lula com o equilíbrio fiscal, mas evitou cravar se o texto original sobreviverá intacto à Câmara. A negociação deve girar em torno de quais benefícios fiscais serão preservados e da calibragem dos bloqueios.
O que observar daqui para frente
Três variáveis vão ditar o impacto real nos juros e no câmbio nas próximas semanas: (1) a velocidade de tramitação na Câmara — se houver desidratação relevante, o mercado precifica risco fiscal maior; (2) a execução orçamentária de 2024, que ainda carrega incertezas de receita; (3) a definição do comando do Ministério da Fazenda, que Lula deve anunciar ao voltar de viagem internacional.
Se o plano chegar ao fim do semestre com R$ 50 bilhões de esforço adicional confirmados e sem “jabutis” que criem novas despesas, a curva de juros longos deve continuar a ceder. Para o empresário, o sinal prático: planeje captações e investimentos assumindo Selic em trajetória descendente, mas mantenha hedge cambial — a volatilidade política segue alta.