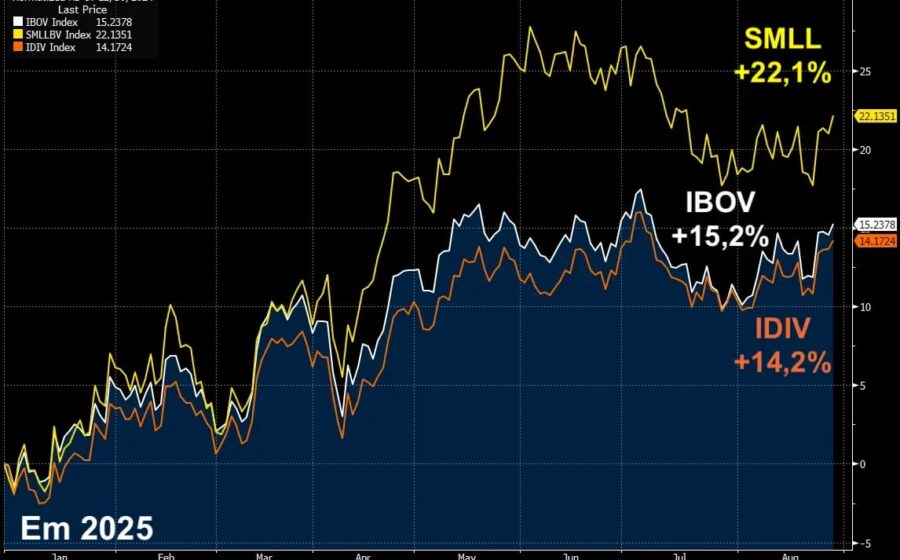
Os índices de Small Caps, Imobiliário e Consumo acumulam quedas entre 12% e 14% em 2024, enquanto o Ibovespa avança quase 7% no mesmo período. A divergência expõe um medo específico do mercado: a ausência de um sinal fiscal crível que permita ao Banco Central voltar a cortar a Selic.
Sem essa sinalização, a taxa básica deve permanecer estacionada em 13,75% ao ano — um nível que, na prática, trava o crédito, comprime margens e afasta compradores dos setores mais sensíveis ao ciclo econômico.
O nó fiscal que trava a Selic
Na última reunião, o Copom interrompeu o ciclo de flexibilização monetária e não indicou novos cortes à frente. A leitura majoritária entre gestores é direta: enquanto o governo não apresentar um plano consistente de contenção de despesas, os juros futuros tendem a subir e a Selic fica onde está.
“O que sufoca as empresas é o juro nesse nível. Para termos sinalização de mais flexibilização, é preciso indicação do lado fiscal”, resume Eduardo Rahal, analista-chefe da Levante Inside Corp.
Setores na linha de tiro: o impacto em números
A combinação de Selic elevada, inadimplência recorde e desaceleração do crédito cria um cenário tóxico para empresas dependentes de financiamento e consumo das famílias. Veja onde a dor é mais aguda:
- Varejo e consumo: Magazine Luiza, Renner e Localiza figuram entre os papéis mais castigados, dependentes de uma melhora clara no ambiente fiscal para reagir.
- Imobiliário: O custo do financiamento imobiliário sobe junto com a Selic, enquanto a oferta de crédito encolhe pelo risco de calote.
- Pequenas empresas (Small Caps): Menor acesso a capital de giro e maior sensibilidade à atividade doméstica amplificam a queda.
Em 2025, a desaceleração projetada para renda e mercado de trabalho adiciona uma camada extra de pressão sobre o consumo, segundo Rahal.
O cenário se o governo não entregar
Para Isabel Lemos, gestora da Fator Administração de Recursos, a falta de uma resolução “bem contada e plausível” para a trajetória da dívida/PIB empurra os juros futuros para cima. O risco não é apenas de juros altos por mais tempo — é de uma desaceleração econômica forte.
Paradoxalmente, uma eventual queda de juros nesse ambiente recessivo não seria positiva para a Bolsa. “Uma queda de juros em ambiente de recessão não necessariamente impulsiona ações”, alerta Lemos. O mercado precisa de credibilidade fiscal, não apenas de taxa menor.
O disfarce do Ibovespa: Petrobras carrega o índice
A alta do Ibovespa esconde a fragilidade do resto do mercado. Segundo o Bank of America, o índice brasileiro segue atrás de pares latino-americanos, com investidores estrangeiros revertendo posições compradas pós-eleição.
Grande parte do ganho do ano vem de um único setor: petróleo. As ações da Petrobras disparam mais de 50% no período, impulsionadas pela alta do Brent diante do conflito no Oriente Médio. Retire esse efeito e o retrato da bolsa doméstica fica bem mais sombrio.
Onde os analistas veem oportunidade (com cautela)
Mesmo no cenário adverso, há quem enxergue assimetria favorável em nomes menos cíclicos. Gabriel Mota, da Manchester Investimentos, cita o Itaú Unibanco como papel “bem aquém do que deveria estar”, com relação risco-retorno superior à média do setor financeiro.
Mas o analista faz a ressalva: uma alta consistente e ampla depende da composição da equipe econômica, especialmente no Ministério da Fazenda. “Não vejo gatilho que anime o mercado que não seja uma fala sobre contas públicas”, afirma.
O que observar daqui para frente
Diferentemente de mandatos anteriores, o mercado sinaliza tolerância zero com promessas vagas. “Não aceitará qualquer coisa”, diz Gustavo Bertotti, head de renda variável na Fami Capital.
Nos próximos meses, três variáveis ditam o rumo das ações cíclicas:
- Anúncio de medidas concretas de corte de gastos — não intenções, mas execução orçamentária.
- Reação dos juros futuros (DI) — se a curva não ceder, a Selic não cai.
- Fluxo estrangeiro — a reversão de entrada para saída pode acelerar se a percepção de risco fiscal piorar.
Para o investidor, a lição prática é clara: enquanto o fiscal não aparecer, posições defensivas e setores com geração de caixa resiliente (bancos, energia, exportadoras) tendem a oferecer melhor proteção do que apostas em recuperação cíclica antecipada.