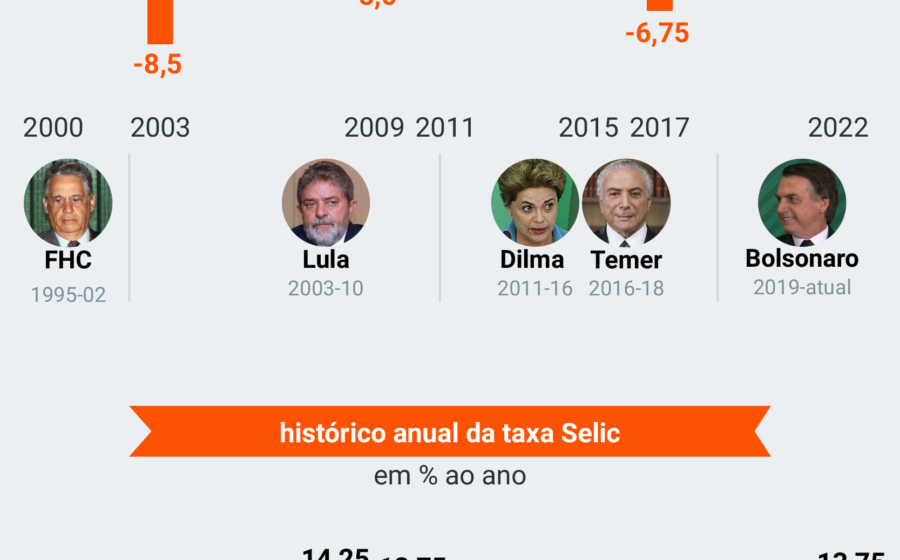
O Comitê de Política Monetária (Copom) manteve a Selic em 13,75% ao ano. Um dia depois, o ministro da Fazenda, Dario Durigan, admitiu: a taxa continua “bastante alta” e prejudica todos os setores — inclusive o financeiro.
Mas a declaração esconde um movimento estratégico que pode mudar o jogo nos próximos meses. Entenda o que está por trás do discurso oficial.
O diagnóstico que ninguém contesta
Durigan foi direto na coletiva de quinta-feira (5): juros a 13,75% travam a atividade produtiva, encarecem o crédito e pesam na dívida pública. O reconhecimento público de que o patamar é “muito ruim para a economia” sinaliza alinhamento entre Fazenda e Planalto — algo que o mercado vinha cobrando há meses.
A novidade não é o diagnóstico. É a prescrição.
A equação fiscal que o ministro desenhou
Para derrubar a Selic de forma “sustentável e estrutural”, Durigan aponta três pilares simultâneos:
- Superávit primário: contas públicas no azul, sem recorrer a receitas extraordinárias;
- Revisão de gastos: corte de privilégios e redesenho de benefícios, não de direitos básicos;
- Gradualismo: ajustes em etapas, sem choques que atinjam a população mais vulnerável.
“A gente nunca vai propor medidas que prejudiquem as pessoas mais pobres”, repetiu o ministro. A frase funciona como blindagem política e, ao mesmo tempo, define o perímetro do possível.
Por que o mercado ainda não comprou a ideia
Analistas ouvidos reservadamente apontam umgap entre o discurso e a execução. A meta de superávit primário para 2026 exige economia adicional de cerca de R$ 100 bilhões — valor que depende de aprovação no Congresso, onde a base governista não tem maioria automática.
Além disso, a revisão de benefícios tributários e subsídios esbarra em lobbies setoriais poderosos. Cada dia de tramitação legislativa amplia a incerteza sobre o cronograma fiscal.
O que o Banco Central observa em silêncio
O Copom não comenta declarações de ministros. Mas a ata da última reunião trouxe recado claro: a política monetária permanecerá contracionista enquanto a ancoragem das expectativas de inflação não for compatível com a meta.
Hoje, o boletim Focus projeta IPCA de 3,9% para 2026 — acima do teto da meta (3,5% com intervalo de 1,5 ponto). Enquanto a projeção não convergir, o BC tem pouca margem para cortar.
O calendário que importa para o seu bolso
Próximos passos concretos a monitorar:
- Novembro/dezembro: votação do pacote de revisão de gastos no Congresso;
- Fevereiro 2027: primeira reunião do Copom do ano — termômetro da credibilidade fiscal;
- Março 2027: divulgação do Relatório de Inflação com projeções atualizadas.
Se o governo entregar o ajuste prometido até o fim do primeiro trimestre, a curva de juros futuros já precifica queda da Selic para 12% no segundo semestre de 2027. Se não entregar, o cenário base muda para manutenção prolongada.
O que observar daqui para frente
Não basta torcer pela queda dos juros. O investidor e o empresário precisam acompanhar três indicadores semanais: arrecadação federal (termômetro da atividade), fluxo de aprovação de medidas fiscais no Legislativo e expectativas de inflação no Focus.
A equação é simples, mas a execução é política. Quem antecipar os sinais de avanço — ou travamento — do ajuste fiscal ganha tempo para reposicionar carteira, precificar contratos e planejar investimentos. Quem esperar o anúncio oficial do Copom já chegou tarde.