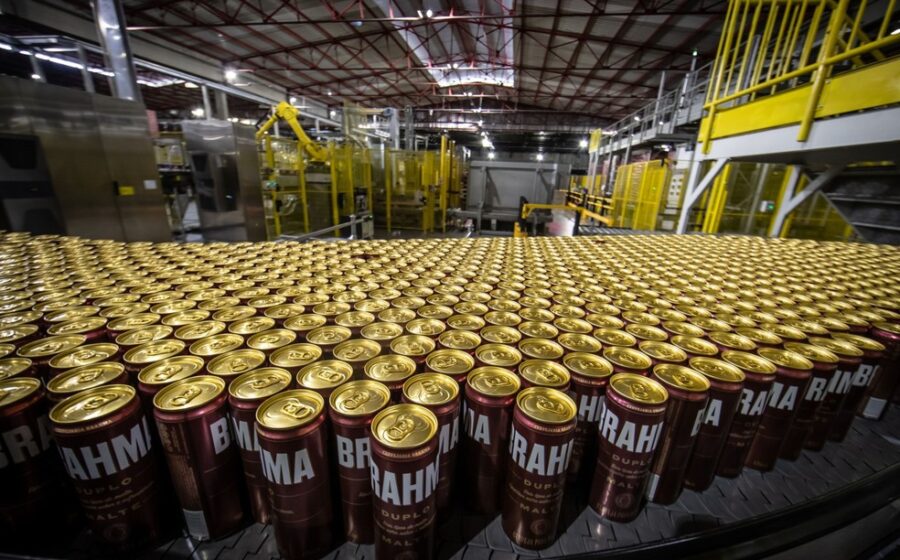
A Ambev vendeu praticamente o mesmo volume de cerveja no terceiro trimestre, mas o faturamento por litro saltou para R$ 4,68. A estrela foi a Michelob Ultra, que multiplicou as vendas por quase seis. O porém? A margem no Brasil encolheu 1,3 ponto percentual.
Entender essa conta exige olhar o que o consumidor tirou do carrinho — e quanto custou convencer ele a subir um degrau na prateleira.
A troca silenciosa no carrinho do supermercado
O volume total de cerveja no Brasil mal se moveu: alta de 0,5% entre julho e setembro. Por baixo desse número plano, porém, ocorreu uma migração clara. As marcas premium cresceram 19%, enquanto o mainstream — a cerveja de preço médio e grande escala — recuou na casa de um dígito.
Na prática, o brasileiro bebeu menos rótulos comuns e mais caros. A receita líquida por hectolitro subiu de R$ 448,90 para R$ 467,80. Parece pouco, mas multiplicado por milhões de litros explica o lucro ajustado de R$ 4,4 bilhões, alta de 14,3%.
O mercado total avançou cerca de 4% no período, turbinado pela Copa, segundo a Nielsen. A Ambev argumenta que, diluindo o efeito do torneio no semestre, ganhou participação: cresceu 2,7% contra 1,3% da indústria.
Michelob Ultra e o boom do portfólio “bem-estar”
O crescimento mais vistoso veio do grupo que a empresa chama de Wellness: cervejas sem glúten, baixas calorias ou com pouco álcool. O bloco inteiro avançou 157% em volume.
- Michelob Ultra: +478% (lançada em 2021, ainda base pequena, mas velocidade impressionante);
- Stella Artois Pure Gold: +195% (ganhou garrafa de 600 ml em março, tamanho clássico de bar);
- Cervejas sem álcool: +43%.
A Heineken, na véspera, mostrou fenômeno parecido: premium global crescendo quase cinco vezes mais que o mainstream. Não é um caso isolado da Ambev.
O custo de subir a prateleira
Vender cerveja mais cara não sai de graça. Para empurrar a troca de rótulo, a Ambev elevou em 9,2% os gastos com vendas, marketing e distribuição no Brasil. Paralelamente, o custo de produzir cada litro subiu 5,4%, pressionado por commodities e pelo próprio mix: rótulos premium custam mais para fabricar.
O efeito apareceu no Ebitda da operação cerveja Brasil: alta de apenas 1% no critério orgânico. A margem recuou 1,3 ponto percentual. A empresa faturou mais por litro, mas guardou proporcionalmente menos.
O resultado consolidado e o “efeito Barbados”
Somadas as operações nas Américas, o quadro melhora. O Ebitda ajustado consolidado subiu 8,9%, para R$ 7,3 bilhões, impulsionado pela América Latina. As despesas financeiras líquidas caíram, dando fôlego extra ao lucro.
Atenção à diferença entre lucro ajustado e contábil. O ajustado subiu 14,3%; o contábil caiu 10,2%. A distorção vem de 2025: efeitos tributários pontuais ligados à saída da operação em Barbados inflaram a base de comparação do ano passado. É como comparar o salário de um mês com bônus ao salário normal deste mês.
O que observar daqui para frente
A migração para premium e wellness parece estrutural, não sazonal. O desafio da Ambev — e do setor — é manter o ritmo de troca de portfólio sem que a compressão de margem no Brasil vire tendência. Dois gatilhos merecem monitoramento:
- Comportamento das commodities (cevada, alumínio, energia) no custo do litro premium;
- Resiliência do consumidor em aceitar reajustes de preço num cenário de renda pressionada.
Se o “trade-up” continuar, o volume pode até estagnar, mas a receita por hectolitro tenderá a novos recordes. O próximo balanço dirá se a Michelob Ultra consegue manter a tração saindo de uma base maior.