O Tesouro Direto fechou terça-feira (27) com movimentos divergentes: os títulos prefixados aliviaram, enquanto as taxas reais dos vencimentos mais longos atrelados ao IPCA renovaram máximas. O mercado ainda digere o resultado eleitoral e busca sinais concretos sobre a âncora fiscal do novo governo.
A sessão começou com atraso e sofreu interrupções, repetindo o padrão da véspera. Quando a liquidez retornou, não houve direção única — sinal de que os investidores seguem calibrando prêmios de risco sem clareza sobre a trajetória da dívida pública.
Prefixados devolvem parte do prêmio de risco
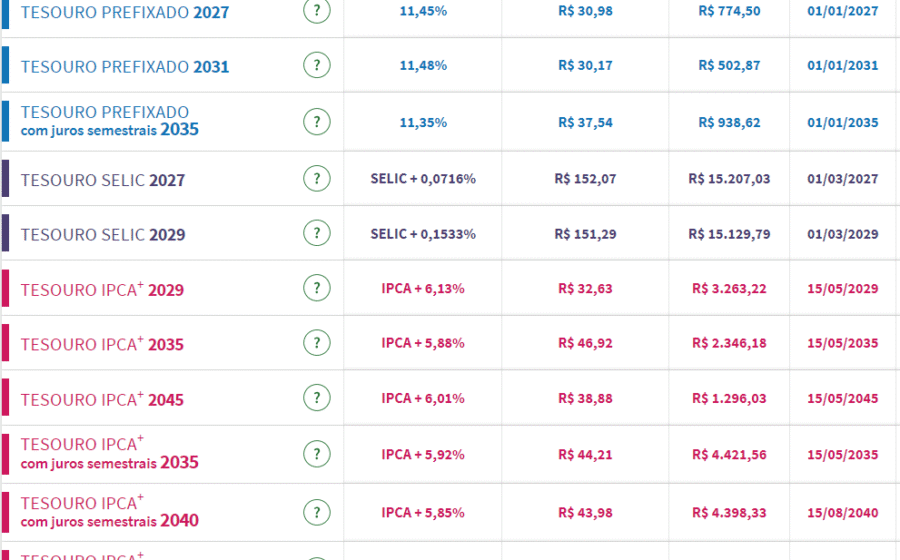
Os papéis com taxa fixa recuaram frente ao estresse de segunda-feira. O Tesouro Prefixado 2029 passou de 15,26% para 14,79% ao ano. O vencimento 2032 caiu de 15,50% para 15,06%. O movimento sugere que o choque inicial de aversão a risco foi parcialmente precificado, mas não significa que a calma voltou.
No curto prazo, a percepção é de que o Banco Central manterá a Selic restritiva por tempo suficiente para ancorar expectativas. Isso beneficia os prefixados curtos e médios, menos sensíveis à dinâmica fiscal de longo prazo.
Ponta longa do IPCA+ segue sob pressão
Enquanto os prefixados cederam, os títulos indexados à inflação com vencimento além de 2040 viram as taxas reais subirem. O IPCA+ 2040 saltou de 7,29% para 7,53% — nível que não era visto desde os momentos mais agudos de crise fiscal. O IPCA+ 2050 foi de 7,03% para 7,18%.
Essa divergência não é aleatória. Vencimentos longos embutem expectativas sobre a solvência do Estado nas próximas duas décadas. Qualquer ruído sobre regra fiscal, arcabouço de gastos ou trajetória da dívida/PIB afeta desproporcionalmente essa ponta da curva.
O que os números mostram na prática
- Tesouro Prefixado 2029: 14,79% a.a. (era 15,26%)
- Tesouro Prefixado 2032: 15,06% a.a. (era 15,50%)
- Tesouro IPCA+ 2032: IPCA + 7,78% (era IPCA + 7,80%)
- Tesouro IPCA+ 2040: IPCA + 7,53% (era IPCA + 7,29%)
- Tesouro IPCA+ 2050: IPCA + 7,18% (era IPCA + 7,03%)
O IPCA+ 2040, referência para planejamento de aposentadoria e fundos de pensão, oferece agora uma taxa real 24 pontos-base acima do fechamento anterior. Em termos de preço unitário, o papel caiu para R$ 1.762,11 — desconto relevante para quem busca entrada.
Fiscal: a variável que ainda não tem preço
Relatório da Monte Bravo Corretora resume o dilema: os primeiros acenos da equipe econômica miram contenção de despesas, revisão de benefícios tributários e busca pelo centro da meta fiscal. A eficácia, porém, depende de três variáveis — apoio político do presidente, amplitude das medidas e capacidade de aprovação no Congresso.
Enquanto o arcabouço não for apresentado e votado, a curva de juros longos continuará funcionando como termômetro diário da credibilidade fiscal. Cada declaração ministerial, cada vazamento de proposta, move os preços.
Estratégia: como ler esse cenário
Para o investidor pessoa física, a leitura prática é simples: prefixados curtos e médios oferecem carrego atrativo com risco de duração controlado. Já a ponta longa do IPCA+ paga prêmio elevado, mas carrega assimetria — se o fiscal surpreender positivamente, há ganho de capital expressivo; se decepcionar, a marcação a mercado penaliza.
Aplicações programadas (Tesouro Renda+ e Educa+) mantêm taxas reais entre 7,17% e 7,77%, com liquidez diária e vencimentos casados a objetivos de longo prazo. São alternativas que reduzem a ansiedade de timing de mercado.
O que observar nas próximas sessões
Três gatilhos ditam o curto prazo: anúncio oficial do ministro da Fazenda e sua equipe, sinalização sobre regra fiscal substituta ao teto de gastos e reação do Congresso às primeiras medidas provisórias. Enquanto isso, a volatilidade intradiária deve persistir — e o Tesouro Direto pode voltar a suspender negociações se os DIs (Depósitos Interfinanceiros) oscilarem além dos limites de estabilidade do sistema.
Quem tem horizonte até 2029-2032 encontra nos prefixados atuais um ponto de entrada raro. Quem mira 2040-2050 precisa decidir se aposta na recomposição da credibilidade fiscal ou prefere esperar definição do arcabouço. A história mostra que prêmios acima de 7,5% reais no longo prazo costumam ser oportunidades — mas apenas para quem tem estômago e prazo para segurar a marcação a mercado.