O Boletim Focus desta segunda-feira (26) trouxe revisões para baixo na inflação, no PIB e no dólar para o fim de 2026, mas o alívio durou pouco: a coleta de dados encerrou-se na sexta (23), antes da definição eleitoral que mudou o humor dos ativos brasileiros no exterior.
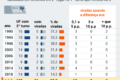
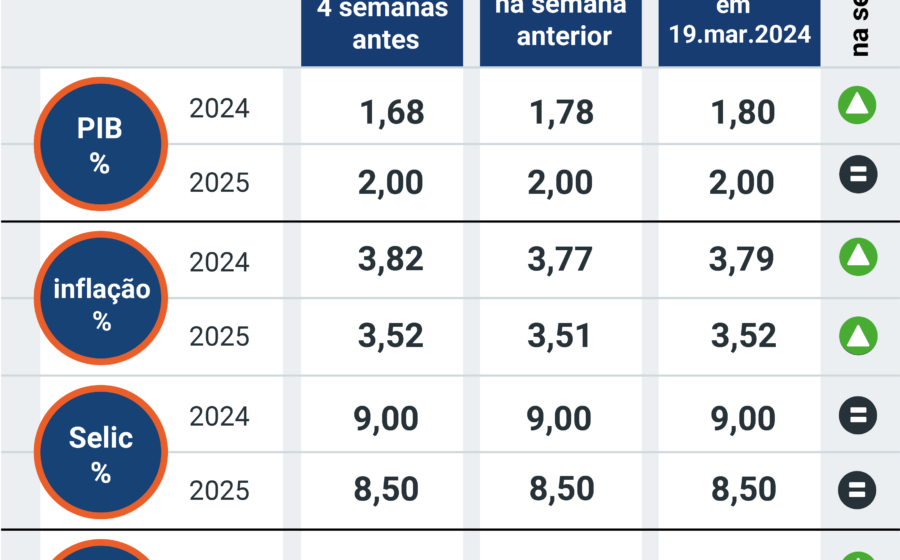
A mediana das projeções para o IPCA deste ano recuou de 5,22% para 5,19%, ainda acima do teto da meta. Para 2027, a estimativa subiu levemente a 4,34%, enquanto 2028 permaneceu em 3,75%. O crescimento esperado para 2026 passou de 1,83% para 1,80%.
O que os números escondem sobre o seu bolso
À primeira vista, a desaceleração da inflação projetada e a valorização do real — dólar caindo de R$ 5,13 para R$ 5,05 no fim do ano — sugerem um cenário menos pressionado. O PIB mais fraco, contudo, sinaliza que a economia perde fôlego justamente quando o ciclo de afrouxamento monetário deveria ganhar tração.
Essa combinação — atividade mais fraca com inflação ainda resistente — reduz a margem de manobra do Banco Central para cortes agressivos de juros no curto prazo.
Selic: o cronograma que o mercado desenhou
As apostas para a taxa básica mantêm-se estáveis no terminal de 2026: 13,25% ao ano. A expectativa majoritária prevê dois cortes de 0,25 ponto percentual, um em novembro e outro em dezembro.
Já para o fim de 2027, a projeção caiu de 12% para 11,75%, indicando que os agentes anteveem um ciclo de queda mais prolongado à frente, condicionado à ancoragem das expectativas de longo prazo.
Câmbio e a aposta no real mais forte
- Fim de 2026: R$ 5,05 (era R$ 5,13)
- Fim de 2027: R$ 5,15 (era R$ 5,22)
A revisão cambial reflete, em parte, a entrada de fluxo externo nas semanas pré-eleitorais e a expectativa de diferencial de juros ainda atrativo. Mas a cotação de abertura desta segunda-feira já embute um prêmio de risco político que o Focus não capturou.
O “efeito segunda-feira” que o relatório não viu
Como a pesquisa fechou na sexta, o resultado das urnas — a reeleição do presidente Lula — não está precificado nessas medianas. No exterior, ativos brasileiros registravam quedas expressivas nas primeiras horas, com o real e a bolsa sob pressão vendedora.
Agentes ouvidos pelo mercado financeiro demonstravam preferência pelo candidato opositor, associando sua vitória a maior rigidez fiscal. A ausência de um plano de ajuste detalhado por qualquer lado, porém, mantém a incerteza sobre a trajetória da dívida pública como o principal vetor de volatilidade para os próximos trimestres.
O que observar daqui para frente
O próximo Focus, com coleta pós-eleição, dirá se a queda do dólar e da inflação projetada resistem ao novo prêmio de risco ou se a revisão de expectativas será revertida. Para o decisor de negócios, o sinal claro é: mantenha a proteção cambial ativa e revise cenários de caixa considerando Selic alta por mais tempo do que o otimismo pré-eleitoral sugeria. A ancoragem das expectativas para 2027 e 2028 dependerá, agora, da sinalização concreta da nova equipe econômica sobre o arcabouço fiscal.