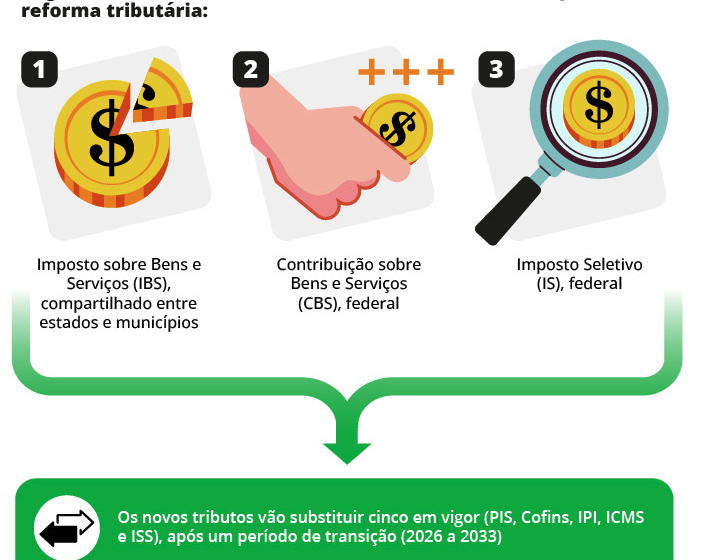
A cobrança do novo Imposto Seletivo —conhecido como “imposto do pecado”— ficará para 2028 em setores como fumo, bebidas, refrigerantes e veículos. A contribuição sobre bens e serviços (CBS) estreia em janeiro de 2027, mas o tributo que mira produtos prejudiciais à saúde e ao meio ambiente ganha sobrevida. O adiamento mexe com a conta de todo mundo.
O governo e o setor privado fecharam acordo para uma PEC que posterga a troca do IPI pelo Seletivo. Sem esse respiro, não haveria tempo para editar a medida provisória com as alíquotas respeitando a noventena constitucional. O prazo exato da prorrogação segue em aberto até a MP entrar em vigor.
O que já está definido para 2027
Dois pontos estão sacramentados e valem para o ano que vem:
- Alíquotas espelho: o Seletivo terá taxas que replicam a carga atual do IPI para cigarros, bebidas, refrigerantes e veículos.
- Minério e petróleo fora: a cobrança sobre esses itens só começa em 2028.
A trava de arrecadação federal em 4,99% do PIB —prevista no Orçamento de 2027— continua valendo. Se o Seletivo arrecada menos, a CBS sobe para fechar a conta.
Onde a complexidade emperra a transição
Replicar o IPI no cigarro é simples no papel, mas a política de preço mínimo preocupa fabricantes. Nas bebidas alcoólicas, a dor de cabeça é maior: o Seletivo diferencia por teor alcoólico, não apenas por tipo de produto. Isso exige tabelas novas e sistemas adaptados.
Nos veículos, a definição de quais modelos pagam mais ou menos depende da MP com as alíquotas do IPI Verde. A indústria aguarda o texto para precificar 2027.
O efeito cascata na CBS e no caixa das empresas
O Seletivo deve responder por cerca de 6% da arrecadação federal sobre consumo em 2027 —hoje o IPI representa 16%. A diferença, quase 10 pontos percentuais, cai no colo da CBS. Para o empresário, isso significa alíquota efetiva maior na operação geral.
Setores não atingidos pelo Seletivo subsidiam, na prática, a transição dos setores “pecaminosos”. A conta fecha no agregado, mas a distribuição do peso muda.
2028 trará nova rodada de mudanças
O adiamento não é o fim da história. Para 2028, estão previstos fatores de redução do Seletivo ligados a:
- Densidade tecnológica do produto
- Pegada de carbono da produção
- Etapas fabris realizadas no Brasil
Esses critérios podem beneficiar quem investe em inovação e descarbonização. Quem não se preparar, paga a conta cheia.
Judicialização e reabertura do debate estão no radar
Os acordos atuais não pacificam o tema. Vários setores avaliam judicializar a cobrança e suas regras. Outros articulam para reabrir a discussão em 2027, inclusive no nível constitucional, com o governo que assumir.
A incerteza regulatória permanece. Planejamento tributário de longo prazo exige cenários, não certezas.
O que observar daqui para frente
Três marcos ditam o ritmo: a tramitação da PEC no Congresso, a publicação da MP com alíquotas e a regulamentação da CBS. Acompanhe a arrecadação real do Seletivo nos primeiros meses de 2027 —qualquer desvio da meta de 6% aciona a trava e pressiona a CBS para cima. Empresas do Simples e de regimes especiais devem simular o impacto combinado (CBS + Seletivo diferido) no fluxo de caixa de 2027 e 2028. O adiamento alivia a transição, mas não elimina a conta.