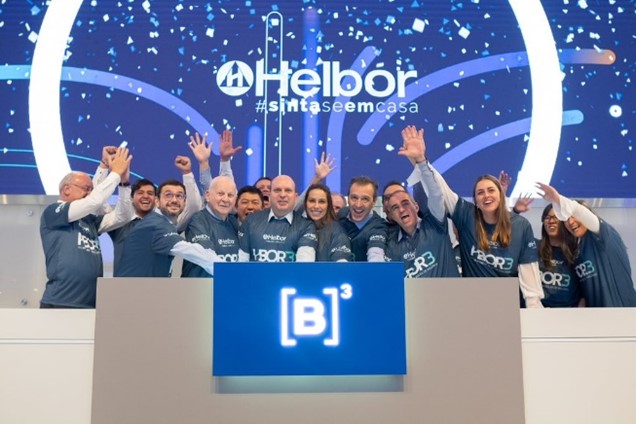
O conselho de administração da Helbor recomendou que os acionistas aceitem a oferta da HBR Realty para fechar o capital da incorporadora, em uma operação que troca papéis da empresa por ações de um veículo de renda imobiliária — sem pagamento em dinheiro. O leilão está marcado para 28 de outubro e a adesão depende de dois terços dos minoritários.
A proposta atribui R$ 2,52 por ação da Helbor, valor 12,8% abaixo da média dos últimos 12 meses. Enquanto o laudo da Apsis aponta valor patrimonial de R$ 10,91 por papel, o preço oferecido reflete a média de cotações deprimidas dos 90 dias anteriores. O Bradesco BBI validou a avaliação, mas a assimetria de informação entre controladores e minoritários permanece no centro do debate.
Como funciona a troca e quem decide
A oferta não envolve caixa: para cada ação da Helbor, o acionista recebe 0,8155 ação da HBR Realty. A holding Hélio Borenstein S.A. e os irmãos Henrique e Henry Borenstein, donos de 50,1% da Helbor e 52,5% da HBR, se comprometeram a entregar suas ações nas mesmas condições.
Como não houve negociação entre partes independentes — ambas as empresas pertencem ao mesmo grupo familiar —, o próprio conselho admite a assimetria de informação como fator de risco. Ainda assim, o parecer unânime dos cinco conselheiros independentes (os Borenstein se abstiveram) considera que isso não invalida a oferta.
- Preço Helbor: R$ 2,52 por ação (média 90 dias)
- Preço HBR: R$ 3,09 por ação
- Parcelamento: 100% em ações da HBR
- Quórum necessário: 2/3 das ações em circulação no leilão
- Liquidação: 9 de novembro
O que muda para quem fica na HBR
Se a OPA for bem-sucedida, a Helbor sai do Novo Mercado e da B3. Os atuais acionistas da incorporadora passarão a deter cerca de 51,2% da HBR, sendo que os minoritários de hoje ficariam com fatia aproximada de 25,3% do novo grupo combinado.
A justificativa estratégica é a captura de sinergias e a redução de custos de manutenção de capital aberto. As empresas já compartilham estrutura administrativa e desenvolvem empreendimentos em conjunto. O conselho classifica a integração como “desdobramento natural”, embora a HBR não tenha plano formal de fusão futura — deixando a porta aberta para movimentos posteriores.
Números do 3º trimestre mostram freada brusca
A prévia operacional divulgada na mesma terça-feira reforça o cenário desafiador. Os lançamentos somaram apenas R$ 70,8 milhões em VGV, queda de 87,9% na comparação anual. No trimestre anterior, a empresa não havia lançado nada. Foram apenas dois empreendimentos no período: um em São Paulo e outro em Mogi das Cruzes.
As vendas brutas caíram 25,6%, para R$ 356,5 milhões. No acumulado do ano, a retração chega a 28,7% (R$ 1,1 bilhão). A velocidade de vendas (VSO) recuou de 16,9% para 12,1%, e os repasses — que geram caixa imediato — despencaram 71,7%, para R$ 176 milhões.
Do lado do balanço, a dívida líquida subiu de R$ 1,66 bilhão para R$ 1,77 bilhão entre março e junho. A receita líquida trimestral encolheu de R$ 346,6 milhões para R$ 212,7 milhões. O banco de terrenos permanece robusto, com R$ 11,2 bilhões em VGV potencial, mas a execução tem patinado.
O que observar nas próximas semanas
A decisão final cabe aos minoritários. O desconto em relação ao valor patrimonial e a pagamento exclusivamente em papéis de uma empresa menos líquida (HBR) são os principais pontos de atrito. Por outro lado, a permanência na bolsa tem custos crescentes e a ação vinha em trajetória de desvalorização.
Vale monitorar a adesão nos dias que antecedem o leilão de 28 de outubro. Se o quórum de dois terços não for atingido, a Helbor segue listada — mas com a sinalização clara de que o controlador prefere o caminho privado. Para quem detém o papel, a equação é: aceitar o desconto e ganhar exposição a ativos de renda (shoppings, lajes corporativas, locação) ou apostar na recuperação operacional da incorporadora sozinha no mercado público.