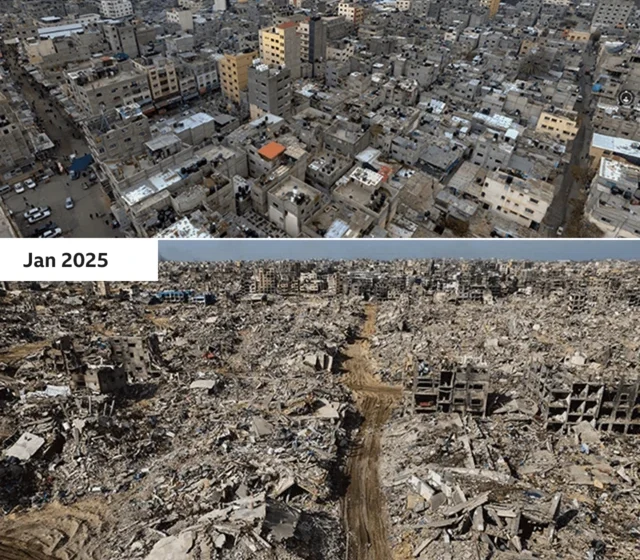
A produção de azeite em Gaza despencou 86% em um ano, transformando um pilar da economia local em artigo de luxo inacessível. Onde antes haviam 90 hectares de pomares produtivos, hoje restam árvores contadas nos dedos. O impacto vai muito além da mesa do consumidor: quebrou a cadeia de suprimentos, eliminou empregos sazonais e isolou terras agricultáveis atrás de linhas militares.
Os números oficiais expõem a dimensão do colapso: de 2 milhões de oliveiras, sobram 150 mil. A colheita prevista de 5 mil toneladas contrasta com as 40 mil toneladas históricas. Para o investidor ou observador de cadeias agroalimentares em zonas de conflito, este é um estudo de caso extremo de destruição de ativos biológicos de longo ciclo.
O cerco às terras e a matemática da perda
O agricultor Haidar Abu Middain, 60 anos, resume a tragédia logística: metade de sua propriedade de 90 hectares ficou além da “linha amarela”, zona controlada por tropas que impedem o acesso. A metade acessível foi devastada por tratores. Resultado prático: de uma capacidade de 900 tambores de 16 litros por safra, a projeção atual é de apenas dois tambores.
Esse padrão se repete na região central. A “linha amarela” efetivamente removeu dois terços da Faixa de Gaza do mapa produtivo. Não é apenas perda de safra; é a interdição física do ativo produtivo. Oliveiras levam anos para atingir maturidade comercial — a destruição do capital fixo agrícola tem horizonte de recuperação de uma década, se houver segurança jurídica e acesso à terra.
Cadeia de processamento: de 40 prensas para 7
A infraestrutura de transformação acompanhou o mesmo ritmo de erosão. Das cerca de 40 prensas operantes antes do conflito, apenas sete funcionam, e de forma precária. Fawaz Zidan, operador em Deir al-Balah, descreve o cenário: “Comparado aos anos anteriores à guerra, é como se não restasse nada.”
- Capacidade ociosa: Prensas paradas por falta de matéria-prima.
- Descapitalização: Equipamentos danificados ou abandonados em áreas inacessíveis.
- Quebra de know-how: Mão de obra especializada dispersa ou impossibilitada de trabalhar.
Essa contração da capacidade industrial torna a recuperação futura mais lenta. Mesmo se as oliveiras rebrotarem amanhã, não há onde processar o volume histórico com a estrutura remanescente.
Choque de preços e segurança alimentar
O mercado responde à escassez extrema com inflação brutal. O barril de azeite, antes acessível, chega a US$ 500 — cerca de três vezes o valor pré-guerra. Para a população local, onde o azeite é base calórica e cultural, o produto saiu da cesta básica para o status de item de luxo.
Imad al-Ajrami, consumidor em Deir al-Balah, confirma: o preço está “muito acima do que as famílias de Gaza podem pagar”. A substituição por óleos vegetais importados, quando disponíveis, altera padrões dietéticos seculares e aumenta a dependência de ajuda humanitária ou importações caras.
Emprego sazonal evaporado
A colheita da azeitona não era apenas produção; era o maior gerador de renda temporária do setor agrícola. Ahmed Khader, 38 anos, trabalhava dois a três meses por ano na safra. Hoje, comemora uma única diária. A multiplicação desse relato por milhares de trabalhadores rurais desenha um quadro de desemprego estrutural no campo, sem alternativas imediatas em uma economia sitiada.
O efeito cascata atinge transporte, embalagem, comércio varejista e serviços de apoio à agricultura. A “zona segura” de Deir al-Balah, onde ainda restam alguns olivais, funciona como refúgio humanitário e ilha de produção residual, mas não tem escala para sustentar a cadeia.
O que observar daqui para frente
A recuperação do setor olivícola em Gaza depende de três variáveis críticas que fogem ao controle agronômico: acesso físico contínuo às terras além das linhas de controle atuais, segurança hídrica para irrigação de mudas novas e capital de risco para reconstruir prensas e logística de escoamento.
Enquanto a “linha amarela” persistir, a agricultura de Gaza permanece em modo de subsistência extrema, não de mercado. Para analistas de risco político e commodities, o azeite de Gaza deixou de ser uma variável de oferta e passou a ser um indicador de acesso territorial. Acompanhar a evolução das fronteiras operacionais é, hoje, o melhor proxy para projetar qualquer retomada produtiva real.