O rendimento do Treasury de 10 anos tocou 5% — nível que não se via desde 2007 — depois que a inflação americana de setembro veio acima das expectativas. O movimento reacende a dúvida: o Federal Reserve terá de manter os juros altos por mais tempo do que o mercado precifica?
A resposta dita o ritmo da Selic, o preço do dólar e a atratividade da bolsa brasileira nos próximos meses.
Por que o título americano comanda o jogo global
Treasuries funcionam como âncora de risco para todo o planeta. Quando o juro livre de risco sobe, investidores passam a exigir prêmios maiores para aplicar em ações, crédito corporativo e países emergentes. Não é escolha: é aritmética de portfólio.
Três forças empurram os yields para cima este ano: petróleo caro, economia dos EUA mais resistente que o previsto e uma onda inédita de emissão de dívida para financiar infraestrutura de inteligência artificial. A BlackRock distingue dois tipos de alta: a puxada por crescimento (compatível com risco) e a provocada por inflação persistente ou perda de credibilidade do banco central — esta, sim, perigosa. O dado de setembro recolocou a inflação no centro do debate.
O racha entre os gigantes
A divergência entre as maiores gestoras do mundo expõe a incerteza:
- BlackRock abandonou a recomendação de venda mantida por seis anos e passou a recomendar Treasuries de curto prazo, julgando que o mercado exagerou nas apostas de novas altas do Fed.
- JPMorgan Asset projeta apenas mais um aumento em dezembro e vê moderação à frente.
- Bridgewater (Ray Dalio) alerta para uma espiral: mais emissão eleva juros, que exige mais emissão, enquanto compradores tradicionais (China, Japão) reduzem apetite.
- Verde (Luis Stuhlberger) classifica o cenário externo como “inóspito” e aponta rachaduras na fachada do complexo de risco global.
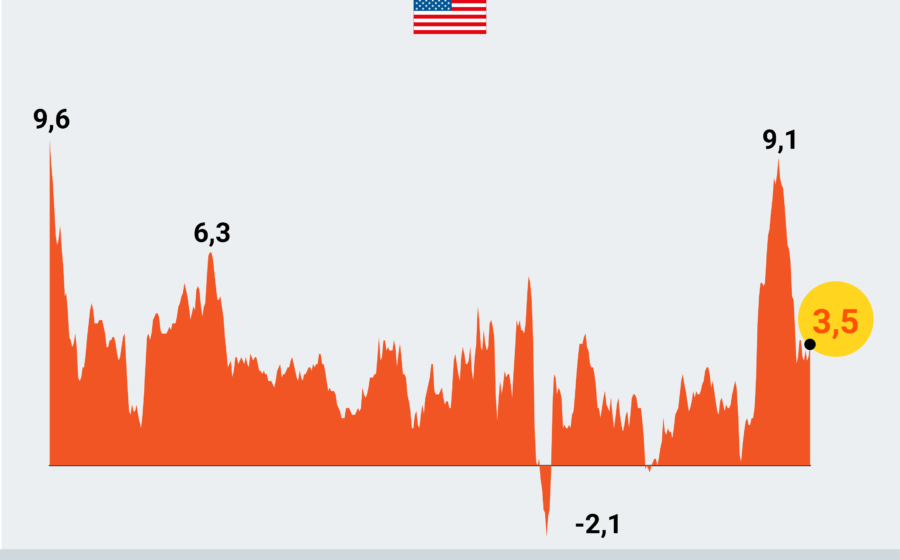
O limite de juros que derruba ações mudou ao longo das décadas. Entre 1965 e 2008, o teto era 4,5%. De 2009 a 2021, caiu para 3,5%. Hoje, com as dez maiores empresas respondendo por 40% do S&P 500 e movidas mais por IA que por ciclo econômico, não há referência histórica confiável.
Impacto direto no Brasil
“Se o governo americano paga 5%, o brasileiro tem que pagar mais”, resume João Arthur, CIO da Suno. O diferencial de juros ainda protege ativos locais, mas a vantagem encolhe quando o investidor consegue 5% nos EUA com risco soberano mínimo.
Desde meados de 2023, o cenário externo comanda a ponta longa da curva brasileira. Com dinheiro caro lá fora, o Banco Central tem margem estreita para cortar a Selic sem pressionar os juros futuros. O exemplo da Colômbia ilustra: a valorização dos títulos locais após a troca de governo durou só até a alta dos juros globais e as frustrações fiscais aparecerem.
Até agora, o Brasil resiste como “vencedor relativo” entre emergentes, sustentado por balança comercial forte, commodities favoráveis e investimento estrangeiro direto. A XP pondera, porém, que inflação global persistente e aperto financeiro nos países ricos tendem a pressionar ativos brasileiros adiante.
Como montar a carteira agora
Consenso entre especialistas: exposição internacional não é opcional — é proteção. A XP recomenda mínimo de 15% em dólar, metade em renda fixa e metade em ações. A JPMorgan Asset vê espaço para reduzir concentração em ativos locais. A própria Verde, cautelosa com o exterior, mantém alocação global e posições em ouro e prata.
Na renda fixa americana, a preferência recai sobre prazos curtos e intermediários. BlackRock indica Treasuries curtos; JPMorgan prefere vencimentos ao redor de 5 anos, menos sensíveis a contas públicas e petróleo. XP privilegia qualidade de crédito.
Nas ações, o alerta é concentração em big techs. BlackRock rebaixou ações americanas para neutro; JPMorgan sugere diversificar com bancos de países desenvolvidos, indústrias de data centers e energia.
A armadilha do câmbio
Com Treasury de 10 anos a 4,95%, Ricardo Trevisan (Gravus Capital) calcula retorno líquido de cerca de 2,2% em 12 meses para o investidor brasileiro se o dólar ficar parado. Para empatar com renda fixa local, a moeda precisaria subir quase 10%.
A queda recente do dólar abriu janela mais barata para diversificar, mas o Goldman Sachs projeta a moeda a R$ 4,70 em três meses caso o ajuste fiscal se confirme. A orientação: investir gradualmente, sem tentar acertar o fundo. “Não extrapolar o curto prazo para o plano de longo prazo”, diz Marina Valentini.
O curto prazo ainda é eleição
No Brasil, a volatilidade imediata depende das urnas. A XP elevou moderadamente o risco das carteiras em outubro: reduziu pós-fixados, aumentou prefixados e, nos perfis moderado e sofisticado, ampliou ações brasileiras — sem abrir mão da diversificação.
Para quem quer surfar o cenário eleitoral, a Privatto Multi Family Office sugere limitar a aposta: 3% (conservadores), 5% (moderados), 7% (arrojados), preferencialmente via ETFs de Ibovespa.
Na renda fixa local, JPMorgan prefere prefixados intermediários, apostando em cortes graduais da Selic. Suno Research é mais cautelosa: parcela menor, prazos mais curtos. Quem prefere esperar o resultado das urnas encontra no Tesouro Selic a proteção contra a volatilidade.
O que observar daqui para frente
Três variáveis ditam o próximo trimestre: (1) se a inflação americana de outubro confirma desaceleração ou surpreende de novo; (2) o ritmo de emissão do Tesouro dos EUA e apetite dos compradores estrangeiros; (3) a sinalização fiscal brasileira pós-eleição. O nível de yield que disparar aversão a risco global segue desconhecido — mas, pela primeira vez em anos, o mercado testa esse limite em tempo real.