
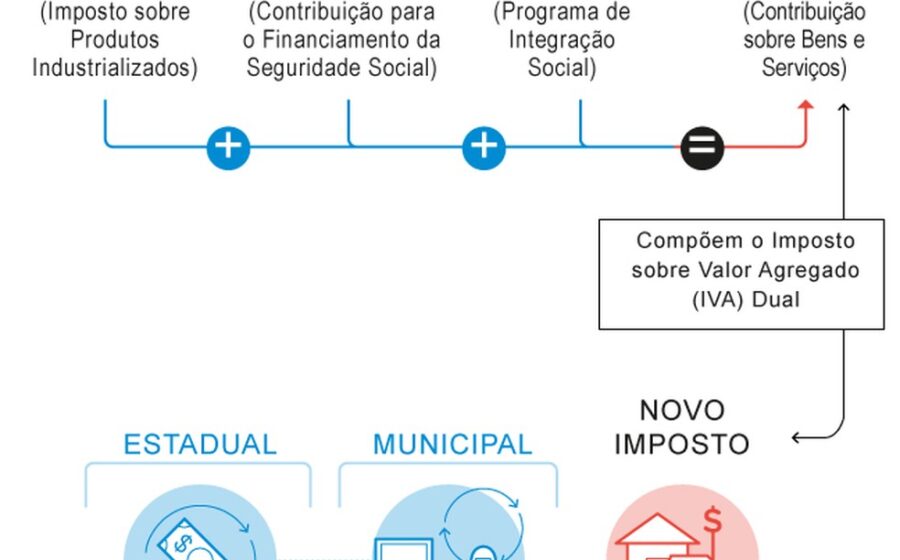
O senador Flávio Bolsonaro (PL) colocou a reforma tributária no centro do debate eleitoral ao prometer uma reavaliação profunda do texto aprovado na gestão Lula. A declaração, dada em coletiva nesta terça-feira (13), injeta incerteza no planejamento fiscal de empresas e investidores para os próximos anos.
O pré-candidato reconhece avanços na simplificação legislativa, mas traça uma linha vermelha: não aceita que o Brasil figure com a maior alíquota agregada do planeta. A promessa é de ajustes cirúrgicos, embora os detalhes técnicos permaneçam envoltos em névoa.
O temor da alíquota de 28% e o impacto real
O ponto nevrálgico da crítica é a estimativa de que a nova alíquota-padrão (CBS + IBS) atinja 28%. Se confirmado, o patamar colocaria o país no topo da carga tributária global sobre consumo, superando nações nórdicas que devolvem o peso em serviços públicos de excelência.
Para o setor produtivo, a conta não fecha. Uma alíquota nesse nível pressiona margens, repassa custos ao consumidor final e pode frear a recuperação econômica projetada para 2025. Flávio classifica o cenário como “penalização grave para o contribuinte”.
- Simplificação: Mantida como mérito do texto atual.
- Alíquota teto: Foco principal da promessa de redução.
- Transição: Regras de convivência entre regimes antigos e novos podem ser revistas.
Sem roteiro definido: a estratégia do “grupo de trabalho”
Questionado sobre quais dispositivos específicos seriam alterados — cashback, fundos regionais, regimes setoriais ou a própria governança do Comitê Gestor —, o senador não apresentou propostas concretas. A coordenação da campanha, a cargo do senador Rogério Marinho (PL-RN), delegou a tarefa a um grupo técnico.
O prazo para entrega das diretrizes? Primeiro semestre de 2027. Isso significa que, se eleito, o presidente passaria mais de dois anos de mandato sem uma definição clara sobre a espinha dorsal tributária do país. O vácuo regulatório assusta quem precisa de previsibilidade para investir.
O efeito nas decisões de investimento hoje
Mesmo sem alterações imediatas, a sinalização política já produz efeitos. Departamentos tributários de grandes grupos adiam reestruturações societárias. Fundos de private equity recalculam exit strategies considerando cenários de alta ou baixa de carga. Pequenos negócios, sem estrutura para modelagem complexa, ficam à mercê da volatilidade.
A promessa de reduzir a carga tributária, repetida desde o primeiro turno, colide com a necessidade de financiar o Estado. Sem indicar quais despesas seriam cortadas ou quais bases ampliadas, o discurso permanece no campo da intenção, não da execução orçamentária.
O que observar daqui para frente
Três variáveis ditarão o ritmo do mercado nos próximos trimestres: a evolução das pesquisas eleitorais, a composição do futuro Ministério da Fazenda e a reação do Congresso a eventuais propostas de emenda constitucional (PECs) de revogação parcial. Quem tem capital alocado no Brasil deve monitorar a tramitação da regulamentação infraconstitucional (leis complementares) ainda em 2025: é ali que a alíquota real será definida, independentemente de quem ocupe o Planalto em 2027.












