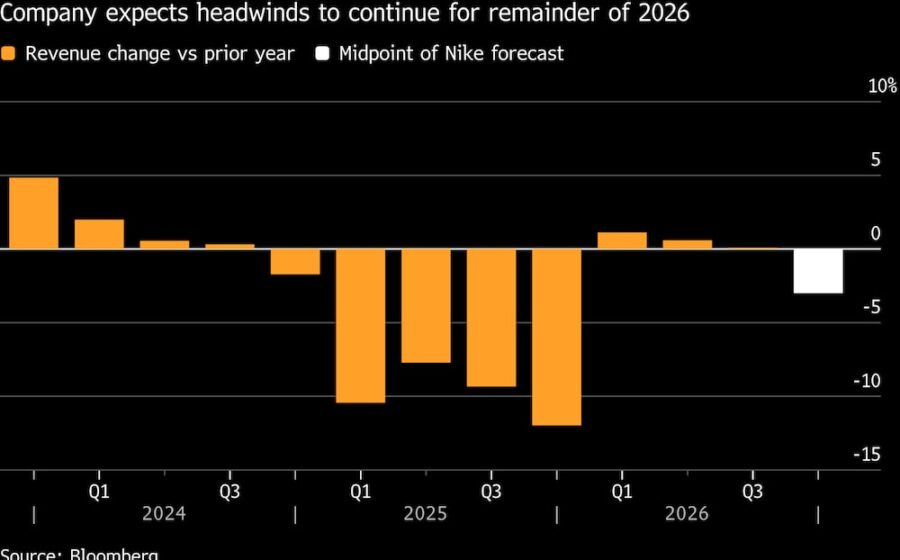
A Nike projeta uma retração de até 9% na receita no próximo ano fiscal, sinalizando o momento mais delicado da empresa em décadas. A queda não chega sozinha: demissões em massa e a ascensão de marcas como On, New Balance e Hoka redesenham o mapa do mercado esportivo.
O anúncio pegou analistas de surpresa pela magnitude, não pela direção. Há trimestres a gigante vem perdendo tração nas prateleiras e no desejo do consumidor.
Onde a estratégia falhou
A aposta excessiva no modelo direto ao consumidor (DTC) reduziu a presença em lojas multimarca tradicionais, canais que ainda respondem por volume significativo de descoberta de produto. Ao mesmo tempo, a dependência de lançamentos limitados e colaborações de hype cansou o público casual, que migrou para alternativas percebidas como mais autênticas.
Dados recentes mostram que a fatia de mercado da Nike em calçados de performance nos EUA caiu de 38% para 32% em dois anos. No mesmo período, On cresceu 52% e Hoka dobrou de tamanho.
Concorrentes que não pediram licença
- On: tecnologia CloudTec e apelo estético forte no lifestyle
- New Balance: reposicionamento via Made in USA/UK e colaborações cirúrgicas
- Hoka: dominância no nicho de maximalismo que virou mainstream
Essas marcas ocuparam espaços que a Nike deixou abertos: conforto real, narrativa de produto sobre storytelling de celebridade e distribuição equilibrada.
O efeito nos números e nas pessoas
A previsão de queda de 7% a 9% na receita líquida equivale a cerca de US$ 3,5 a 4,5 bilhões a menos que o ano anterior. Para proteger margens, a empresa anunciou cortes que devem atingir 2% da força de trabalho global — aproximadamente 1.600 postos —, concentrados em áreas de marketing, digital e estrutura corporativa.
O guidance conservador também pressiona o múltiplo de valuation: a ação acumula desvalorização de 28% nos últimos 12 meses, enquanto o S&P 500 subiu 14%.
O que observar daqui pra frente
Três variáveis definirão se a curva inverte ou se aprofunda: a capacidade de reequilibrar canais sem alienar parceiros varejistas, o ritmo de inovação em silos além do running (basquete, treino, lifestyle) e a execução do novo ciclo de produto programado para o segundo semestre de 2027. Investidores e compradores institucionais já monitoram sell-through semanal nas principais redes como termômetro antecedente.
Para quem opera no varejo esportivo ou gere carteiras expostas ao setor, o sinal é claro: a hegemonia de uma única marca acabou. A diversificação de fornecedores e a aposta em players de crescimento orgânico deixaram de ser opção tática e viraram exigência estratégica.