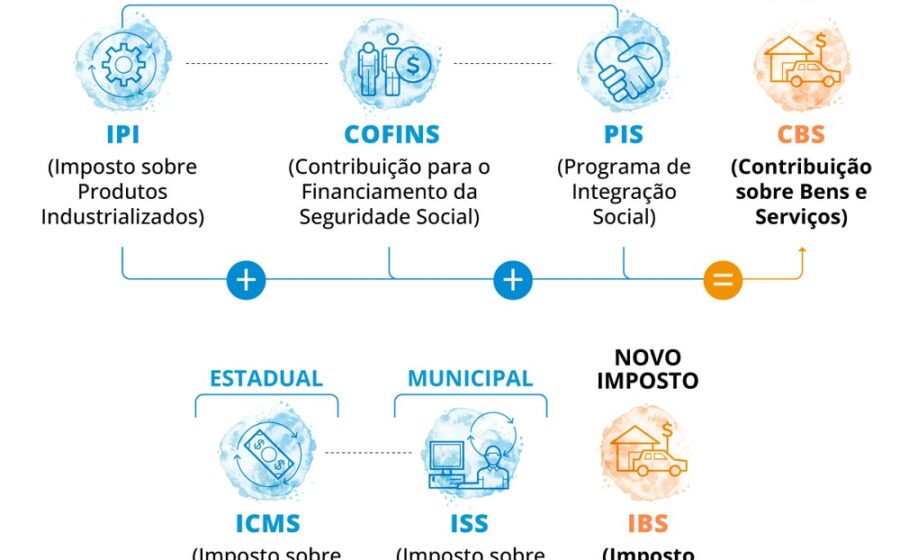
O Imposto Seletivo sobre automóveis estreia em janeiro de 2027, mas, a três meses do prazo legal para definição das alíquotas, o governo ainda não apresentou o projeto de lei. A indústria planeja o próximo ano no escuro total, e o consumidor não sabe se a troca do IPI vai encarecer a garagem.
O relógio corre contra o governo
Para valer no dia 1º de janeiro, a norma precisa ser publicada com 90 dias de antecedência. O prazo fatal é 3 de outubro de 2026 — véspera do primeiro turno das eleições. Fontes do setor afirmam que o calendário eleitoral travou o anúncio: definir quais carros pagam mais imposto agora seria um tiro no pé político.
Enquanto Brasília silencia, as montadoras não conseguem fechar a formação de preços dos modelos 2027. O Ministério da Fazenda admitiu em julho, em resposta à Câmara, que as alíquotas dependem de proposta legislativa pendente. A Receita Federal confessou não ter estimativa de arrecadação sem a regulamentação.
A “ponte” do IPI Verde: alívio temporário ou remendo?
A alternativa mais forte nos bastidores é usar o atual IPI Verde como referência durante 2027. O sistema vigente já conhece 2.772 combinações de enquadramento para carros de passeio, cruzando:
- 14 categorias de propulsão;
- 3 faixas de eficiência energética;
- 11 faixas de potência;
- 2 níveis de segurança;
- 3 graus de reciclabilidade.
Para Ricardo Bastos, presidente da ABVE, manter as regras atuais daria “tranquilidade no curto prazo” para adaptar sistemas internos. Igor Calvet, da Anfavea, ecoa o alívio: aplicar novos parâmetros do zero em poucos meses seria operacionalmente impossível.
Mas atenção: usar a base do IPI Verde não garante que a conta final será a mesma. O texto final do Seletivo definirá o peso de cada critério e a alíquota de partida. Até lá, é impossível cravar quais modelos ficarão mais caros.
O abismo de 2028 e a promessa quebrada da simplicidade
A lei complementar exige que o Seletivo seja graduado por critérios que não existem hoje: pegada de carbono, densidade tecnológica, emissões no ciclo de vida e etapas de fabricação no Brasil. Como cada um entra na conta? Ninguém sabe.
Bastos defende discutir o modelo definitivo ao longo de 2027, partindo de uma alíquota referência com bônus para eficiência e penalidade para tecnologia defasada. Calvet, porém, é cético: “A simplificação ainda não existiu”. As montadoras mantêm equipes gigantes apenas para decifrar a tributação.
O risco real é a indústria adaptar tudo para janeiro de 2027 e ter que refazer a engenharia tributária para 2028. Dois anos, dois sistemas distintos, custo dobrado.
O tabuleiro competitivo vai virar
Hoje, rivais diretos costumam ter preços parecidos. Com o Seletivo, diferenças invisíveis ao consumidor — reciclabilidade, carbono na fabricação, nacionalização — ditarão a tributação. Um carro que hoje empata no preço pode ficar 5%, 10% mais caro que o concorrente só por causa do imposto.
O movimento inverso também vale: modelos de segmentos diferentes podem convergir de preço. Calvet avisa: “Produtos que não concorriam passarão a concorrer”. A reorganização de portfólio começa na planilha de impostos.
O que observar daqui para frente
Marque três datas no radar: 3 de outubro (prazo legal para publicação), a apresentação do projeto no Congresso e a sanção presidencial. Se o governo perder o prazo de outubro, a cobrança em janeiro fica juridicamente frágil.
Para o empresário, a lição é clara: modele cenários com base no IPI Verde atual, mas deixe margem de manobra para alíquotas maiores. Para o investidor, o setor automotivo entra em 2027 com um risco regulatório atípico — e risco, no balanço, costuma virar desconto no valuation.