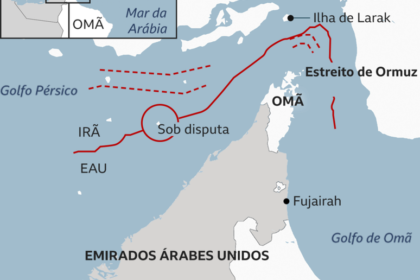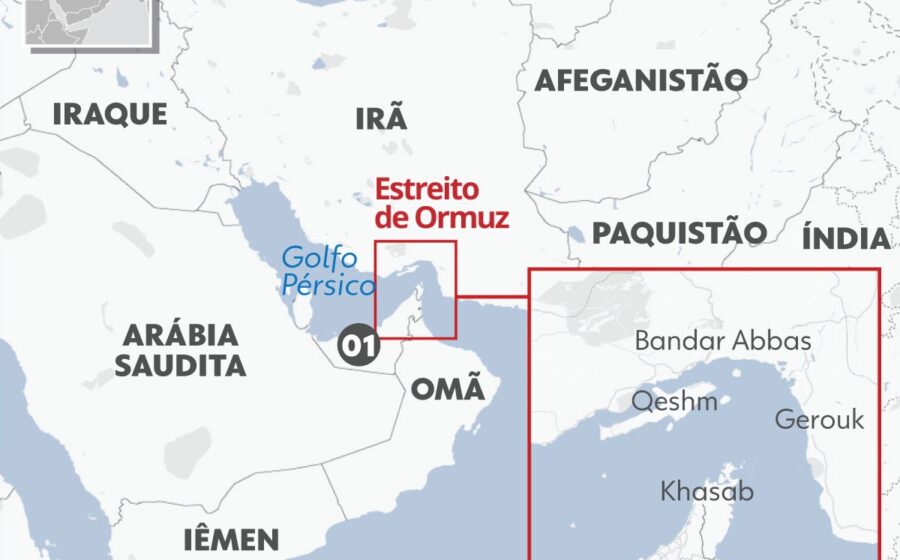
Donald Trump rejeitou neste sábado a proposta iraniana para reabrir o estreito de Hormuz, mantendo o bloqueio naval que estrangula cerca de 20% do petróleo global. A decisão empurra o barril para patamares de risco imediato, mas o verdadeiro perigo para o capital está na convergência de crises que o mercado ainda trata como eventos isolados.
Enquanto o Oriente Médio ferve, a Rússia blinda Putin com a maior bancada da história, os mares europeus registram temperaturas recordes e o principal órgão de saúde dos EUA perde um terço do quadro técnico. Cada fator sozinho move ativos; juntos, eles reescrevem a matriz de risco para o último trimestre de 2026.
O gatilho no Estreito: petróleo, logística e a eleição americana
O plano mediado pelo Catar previa a reabertura de Hormuz no sexto dia e a volta de inspetores da ONU no sétimo, em troca do descongelamento de ativos e da liberação de exportações iranianas. Trump recusou, alegando que Teerã “está perdendo muito” e pressionando por rendição total.
A Casa Branca sinalizou, via Wall Street Journal, que a opção militar segue na mesa para depois de 3 de novembro — data das legislativas nos EUA. Para o investidor, isso cria uma janela de volatilidade extrema: dois meses de incerteza geopolítica pura sobre a principal artéria de energia do mundo.
Impacto direto: prêmios de risco no frete marítimo, pressão inflacionária imediata em cadeias de suprimento sensíveis a diesel e bunker, e opções de petróleo (WTI e Brent) precificando cauda longa de alta.
Moscou consolida o poder: sanções como variável permanente
O partido Rússia Unida conquistou 349 das 450 cadeiras da Duma, superando o recorde de 2016. A eleição ocorreu sem oposição real — o único partido pró-paz foi barrado pela Suprema Corte — e com 46 vagas destinadas a veteranos da guerra, alguns acusados de crimes de guerra.
A mensagem ao mercado é clara: a estrutura política russa não prevê negociação territorial nem alívio sancionatório no horizonte visível. Commodities russas (alumínio, paládio, fertilizantes, petróleo) continuarão operando com desconto estrutural e risco de compliance elevado, forçando realocação de cadeias de fornecimento para fora da esfera de influência do Kremlin.
O Atlântico como ativo de risco climático
Dados da Reuters mostram que a temperatura média dos mares europeus atingiu 21,6°C no verão de 2026 — o pico desde 1982. Uma boia perto de Maiorca marcou 33°C. O Golfo da Biscaia permaneceu em onda de calor marinho em 75% dos dias do ano.
As consequências econômicas já são mensuráveis:
- Colapso de ecossistemas: 95% das florestas de algas gigantes na costa norte da Espanha desapareceram desde 2010, eliminando berçários de lagosta e ouriço.
- Invasão de espécies: A pesca de polvo no sul da Inglaterra saltou de 3.000 t em 2026; o predador devora caranguejos e lagostas de valor comercial superior.
- Seguros e infraestrutura: Prêmios de resseguro marítimo e costeiro devem subir; portos e terminais GNL no norte da Europa enfrentam riscos operacionais novos (tempestades mais intensas, biofouling acelerado).
CDC esvaziado: o cisne negro da biosegurança
Os Centros de Controle de Doenças (CDC) caíram de 9.279 servidores (mar/2025) para 6.683 (mai/2026). Dos 11 diretores de centros, apenas um permanece. A gestão passa por 20 indicados políticos — contra 2 ou 3 em administrações anteriores —, incluindo ordens para estudar ligação entre vacinas na gravidez e autismo, hipótese refutada pela literatura.
No ano de recorde de sarampo nos EUA, o envio de pessoal para o surto de ebola no Congo caiu de 2.000 (2014) para ~100. Para setores de biotech, seguros de vida e gestão de continuidade de negócios, a degradação da capacidade de resposta federal a pandemias deixa de ser risco de cauda e vira variável de modelo de precificação.
Radar de risco: o que mais queima nos bastidores
- Cartel Jalisco: Parente de “El Mencho” opera rancho de cavalos de corrida na Califórnia com >US$ 1,6 mi em prêmios; DEA monitora há anos e iniciou confisco de ativos do atual chefe.
- Argentina: Atividade caiu 2,9% em jul/26 vs jun/26 — maior tombo da gestão Milei; risco de recessão técnica (dois trimestres negativos) elevado.
- EUA doméstico: Trump cancelou ~US$ 1 bi em dotações do Congresso (imigração/diversidade); senadora republicana Susan Collins classificou como ilegal.
- Tailândia: Bangkok em calamidade (50 distritos) após >300 mm em 48h; 980 desabrigados — impacto logístico no hub do Sudeste Asiático.
O que observar daqui para frente
A convergência dessas frentes exige três movimentos de monitoramento ativo nas próximas semanas: (1) a retórica de Trump pós-debates e a movimentação de grupos de ataque no Golfo — qualquer acidente em Hormuz dispara gap de abertura nas commodities; (2) a reunião da OPEP+ em dezembro, que testará a disciplina do cartel com Irã fora do mercado e Rússia precisando de receita; (3) a curva de juros americana, que precificará prêmio de inflação de oferta (energia + logística + clima) independentemente do ciclo do Fed.
Quem trata esses vetores como ruído de curto prazo corre o risco de ser atropelado pela reprecificação sistêmica de ativos reais — de petróleo a terras agrícolas, de prêmios de seguro a crédito soberano de emergentes. A janela para ajustar exposição fecha antes de 3 de novembro.