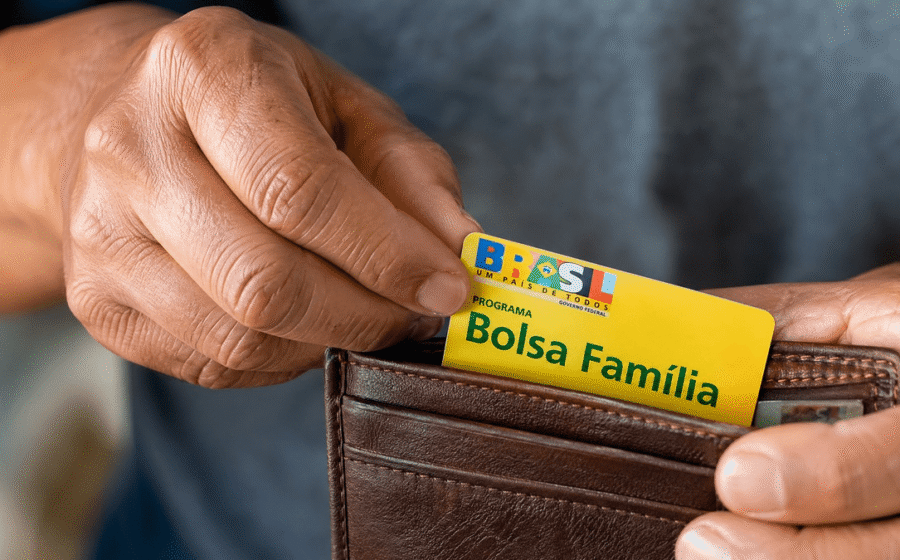
Dezessete milhões de famílias do Bolsa Família e outras onze milhões inscritas no CadÚnico receberão, a partir de 2026, a primeira parcela do cashback da nova Contribuição sobre Bens e Serviços (CBS). A média inicial gira em torno de R$ 350 por ano, mas projeções técnicas indicam que esse valor pode saltar para mais de R$ 5.000 anuais na próxima década, dependendo da composição familiar e do volume de compras formais.
O impacto imediato no bolso das 19 milhões de famílias
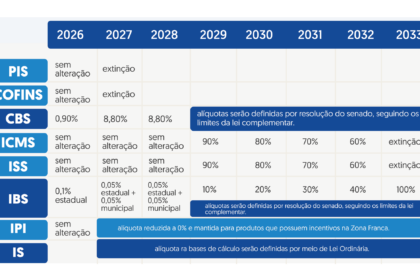
A devolução da CBS — tributo que substitui PIS, Cofins, IOF-Seguros e parte do IPI — representa um acréscimo de aproximadamente 3,8% sobre o benefício médio do Bolsa Família, projetado em R$ 777 mensais a partir de outubro, já com o reajuste de 15% anunciado.
Cálculos independentes, baseados no modelo gaúcho do “Devolve ICMS”, estimam um teto de R$ 354 para 2026 no caso de uma família que depende exclusivamente do programa, considerando alíquota de 10% para a CBS. O custo total da medida beira R$ 10 bilhões anuais, mas não pesa no arcabouço fiscal: a restituição é deduzida da arrecadação, não contabilizada como despesa primária.
Por que o valor pode multiplicar nos próximos anos
A grande virada ocorre a partir de 2029, com a entrada do Imposto sobre Bens e Serviços (IBS), que unificará ICMS (estados) e ISS (municípios). A expectativa do governo é que o cashback dobre de tamanho até 2033, ao final da transição.
Simulações mostram cenários variados para quem tem o Bolsa Família como única renda:
- Piso: R$ 248 ao ano (cenário conservador de consumo formal).
- Teto projetado: R$ 983 anuais (com maior formalização de notas).
- Famílias maiores e com mais renda: Potencial superior a R$ 5.000/ano.
A condição indispensável para atingir os valores máximos é a inclusão do CPF na nota fiscal em 100% das compras. Para moradores de áreas remotas sem comércio formal, o regulamento prevê fórmula específica de compensação.
Regras do jogo: Quem recebe, como e o que fica de fora
O benefício exige inscrição no CadÚnico e renda familiar per capita de até meio salário mínimo (R$ 810,50 hoje) — critério que abrange cerca de 70 milhões de brasileiros. O pagamento seguirá dois ritmos distintos:
- Itens essenciais (botijão de 13 kg, energia, água, esgoto, gás canalizado, telecom): devolução de 100% via desconto direto na conta (exceto botijão, pago trimestralmente).
- Demais bens e serviços: 20% da CBS devolvidos em quatro parcelas trimestrais, com primeiro depósito previsto para 25 de abril na conta do responsável familiar.
Ficam excluídos do cashback produtos sujeitos ao Imposto Seletivo: veículos, fumo, bebidas alcoólicas e açucaradas. A Receita Federal definirá limites de consumo compatíveis com a renda declarada para coibir fraudes, como o uso de CPF de terceiros.
A lição do Rio Grande do Sul e o desafio da fiscalização
Único antecedente nacional, o “Devolve ICMS” gaúcho paga R$ 100 fixos por trimestre mais variável por consumo, totalizando média de R$ 127. O programa reduziu em 37% o peso do ICMS na renda dos mais pobres e elevou drasticamente a emissão de notas com CPF.
Dados do cartão de consumo do RS revelam que quase 90% da restituição vai para alimentação, com o restante concentrado em farmácia e higiene. O subsecretário adjunto da Receita gaúcha, Giovani Padilha, coordena agora a adaptação desse modelo para a esfera federal.
O que observar daqui para frente
Três variáveis definirão o alcance real da política:
- Definição de alíquotas: A CBS deve ficar em torno de 18%; o IBS terá devolução limitada a 20% (acima disso, decide cada governador/prefeito).
- Vontade política: Os tetos financeiros serão fixados pelo próximo presidente. Atualmente, apenas o plano de governo de Lula (PT) menciona explicitamente a continuidade do cashback.
- Eficiência vs. Isenções: O Congresso ampliou a cesta básica com alíquota zero, o que reduziu o potencial do cashback. Para o economista Sérgio Gobetti, se a devolução provar ser mais eficiente que isenções setoriais, há espaço para ampliar o benefício no futuro.
Enquanto a transição não se completa, o Banco Mundial lembra o diagnóstico de fundo: os 10% mais pobres comprometem 60% da renda com tributos sobre consumo, contra 13% dos mais ricos. O cashback nasce, portanto, não apenas como benefício, mas como tentativa de corrigir uma distorção estrutural.