O Imposto Seletivo sobre automóveis estreia em 1º de janeiro de 2027, mas as alíquotas continuam desconhecidas. A lei que as definirá nem sequer chegou ao Congresso. Para as montadoras, isso significa precificar a linha do ano que vem no escuro.
O prazo legal para publicar a norma é 3 de outubro — véspera do primeiro turno das eleições. O governo ainda não se pronunciou oficialmente sobre o cronograma.
Por que a indústria entrou em modo de espera
Hoje, o IPI Verde cria 2.772 combinações de enquadramento para carros de passeio. Propulsão, eficiência, potência, segurança e reciclabilidade definem a alíquota. A reforma zera o IPI na maior parte dos produtos e lança o Seletivo no lugar.
Sem as novas regras, fabricantes não conseguem:
- Calcular a tributação real de cada modelo
- Fechar preços de tabela para 2027
- Adaptar sistemas de faturamento e homologação
O Ministério da Fazenda confirmou em julho que as alíquotas dependem de proposta legislativa pendente. A Receita Federal admitiu não ter estimativa conclusiva de arrecadação sem a regulamentação.
IPI Verde como ponte: o plano B que ganha força
Fontes do setor indicam que o governo avalia usar o IPI Verde como referência temporária durante 2027. A estrutura já conhecida serviria de base enquanto as regras definitivas são desenhadas.
Ricardo Bastos, presidente da ABVE, vê a solução com bons olhos: “Isso, sendo confirmado, nos dá tranquilidade no curto prazo”. Igor Calvet, da Anfavea, concorda: aplicar novos parâmetros em poucos meses criaria dificuldades operacionais para fabricantes e importadores.
Mas atenção: replicar os critérios atuais não garante carga idêntica. O texto final do Seletivo e a forma de aplicação dos pesos é que ditarão o bolso.
O que muda de verdade nas regras definitivas
A lei complementar já prevê critérios que não existem hoje no IPI Verde. A alíquota será graduada considerando:
- Pegada de carbono
- Densidade tecnológica
- Emissões ao longo do ciclo energético
- Etapas de fabricação realizadas no Brasil
Bastos defende que a discussão ocorra ao longo de 2027, partindo de uma alíquota de referência com bônus e ônus por desempenho ambiental. O objetivo: veículos mais eficientes, seguros e tecnológicos paguem menos; os defasados e com baixo índice de nacionalização, mais.
Simplificação prometida, complexidade entregue
“A simplificação ainda não existiu”, resume Calvet. Montadoras mantêm grandes equipes e sistemas complexos só para acompanhar a tributação. Se o IPI Verde virar ponte por um ano, 2028 trará nova adaptação — agora com os critérios expandidos do Seletivo.
O efeito cascata atinge a competição. Dois modelos que hoje disputam o mesmo cliente podem se separar no preço final por diferenças de reciclabilidade ou pegada de carbono. Produtos que não concorriam podem se aproximar. A reorganização do portfólio já começou nos bastidores.
O que observar daqui para frente
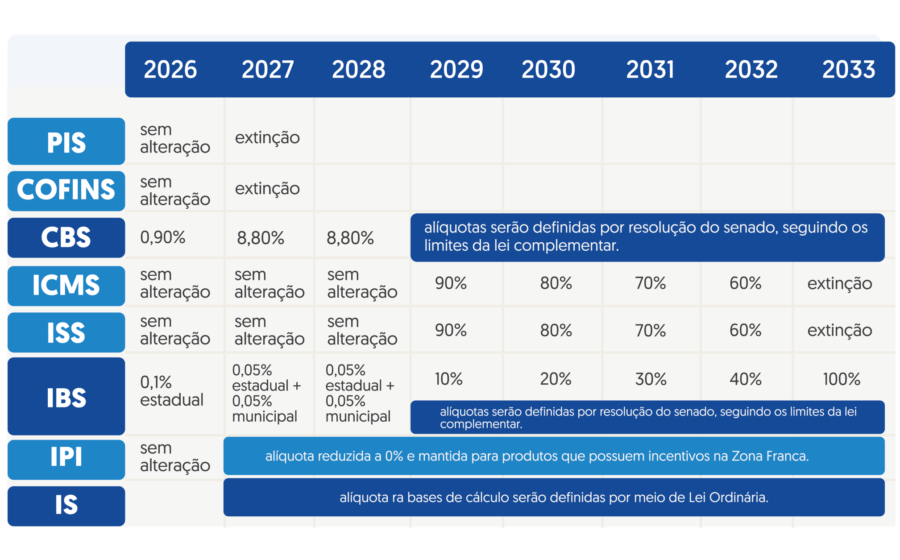
Três datas marcam o radar: 3 de outubro (limite para publicação da norma), a votação no Congresso e a transição do ICMS para o IBS nos anos seguintes. Cada etapa pode redistribuir custos entre modelos e alterar a atratividade de tecnologias específicas. Quem antecipar cenários e flexibilizar o planejamento de produto leva vantagem na largada de 2027.