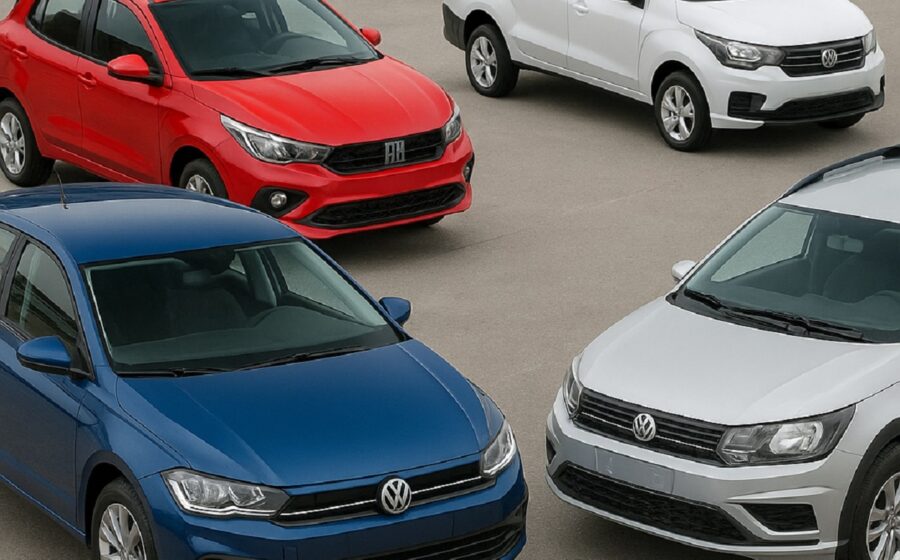
O Imposto Seletivo sobre automóveis estreia em janeiro de 2027, mas a alíquota que incidirá sobre cada modelo continua sendo uma incógnita. A lei que definirá os valores ainda não foi enviada ao Congresso, deixando montadoras e importadores às cegas na formação de preços para o próximo ano. O consumidor, por tabela, não sabe se a troca do IPI pelo novo tributo vai aliviar ou pesar mais no bolso.
O relógio corre contra o governo
Para valer no dia 1º de janeiro, a norma precisa ser publicada com 90 dias de antecedência — prazo que expira em 3 de outubro de 2026. A data coincide com a véspera do primeiro turno das eleições, o que, segundo apurações de bastidor, pesa na decisão de adiar o anúncio. Definir quais carros ficarão mais caros em ano eleitoral carrega um risco político que o Palácio do Planalto prefere evitar.
Em resposta oficial à Câmara dos Deputados em julho, o Ministério da Fazenda admitiu que as alíquotas dependem de proposta legislativa pendente. A Receita Federal, na mesma ocasião, declarou não conseguir estimar a arrecadação sem a regulamentação. Procurada novamente, a pasta não se manifestou até o fechamento desta reportagem.
IPI Verde: a ponte provisória mais cotada
A alternativa mais forte nos corredores de Brasília é usar as regras atuais do IPI Verde como base de cálculo durante todo o ano de 2027. O sistema vigente hoje classifica os veículos em até 2.772 enquadramentos diferentes, cruzando:
- 14 categorias de propulsão;
- 3 faixas de eficiência energética;
- 11 faixas de potência;
- 2 níveis de segurança;
- 3 graus de reciclabilidade.
Manter essa estrutura conhecida daria fôlego para que fabricantes ajustem sistemas internos sem paralisar a produção. Ricardo Bastos, presidente da ABVE, classifica a medida como “tranquilidade no curto prazo”, caso confirmada. Igor Calvet, da Anfavea, corrobora: aplicar novos parâmetros do zero agora criaria caos operacional.
Referência não garante neutralidade
Mesmo se o IPI Verde for a base, a conta final pode mudar. O texto final do Seletivo determinará a alíquota inicial e a forma de aplicação dos critérios. Não há garantia de que a carga tributária média se mantenha estável; alguns modelos podem subir, outros descer. A incerteza impede qualquer projeção precisa de repasse ao consumidor final.
O desenho definitivo promete mais complexidade
A lei complementar da reforma já lista critérios que extrapolam o IPI Verde atual. O Seletivo definitivo deverá considerar:
- Pegada de carbono;
- Densidade tecnológica;
- Emissões no ciclo energético completo;
- Etapas de fabricação realizadas no Brasil.
Falta definir o peso de cada variável na alíquota. Bastos defende que 2027 sirva de transição para construir um modelo mais simples: alíquota de referência com bônus ou ônus conforme desempenho ambiental e tecnológico. O objetivo declarado é premiar veículos eficientes, seguros e nacionalizados, penalizando tecnologias defasadas.
Simplificação prometida ainda não chegou à fábrica
Para Calvet, da Anfavea, a promessa de simplificação tributária da reforma ainda não se materializou no chão de fábrica. “A simplificação ainda não existiu”, resume. As montadoras mantêm grandes equipes e sistemas complexos apenas para calcular tributos. Se a regra de transição durar apenas 2027, o setor terá de refazer todo o processo para 2028, duplicando o esforço em plena transição do ICMS para o IBS.
O tabuleiro competitivo vai mudar
A tributação diferenciada pelo Seletivo tem potencial para reorganizar a concorrência. Modelos que hoje disputam o mesmo cliente — porte, motor e preço semelhantes — podem se distanciar no custo final se um for mais eficiente ou reciclável que o rival. O inverso também ocorre: carros de segmentos distintos podem convergir em preço.
“Dependendo da regulamentação, produtos que não concorriam passam a concorrer”, alerta Calvet. Isso força as marcas a repensarem portfólio, engenharia e estratégia de precificação simultaneamente.
O que observar daqui para frente
O próximo marco é 3 de outubro: se nada for publicado até lá, a cobrança em janeiro fica juridicamente frágil. Acompanhe a tramitação do projeto de lei complementar no Congresso — é ali que sairão a alíquota-base e a ponderação dos critérios ambientais. Para o profissional do setor, o cenário exige planejamento de caixa com múltiplos cenários de tributação e revisão de contratos de fornecimento que prevejam repasse de variação fiscal. A única certeza, por enquanto, é a de que a incerteza continuará ditando o ritmo da indústria até a caneta do ministro assinar a portaria.