Um estudo da FGV derruba o principal argumento usado contra a tributação isonômica de serviços no Brasil. A conclusão: o IVA não discrimina o setor — apenas expõe privilégios que duraram décadas.
O trabalho, assinado pelo professor Leonel Cesarino Pessôa e publicado na revista europeia Intertax, reconstrui um século de debates e mostra por que a resistência brasileira foge ao padrão internacional.
O erro conceitual por trás da “folha de pagamentos”
O centro da polêmica é a exigência de créditos sobre salários. A tese parece técnica, mas esconde uma confusão básica: o IVA incide sobre consumo, não sobre produção.
Créditos só existem quando houve imposto pago na etapa anterior da cadeia. Salários compõem o valor adicionado nas Contas Nacionais — mas nunca foram tributados por IVA antes. Não há o que creditar.
Pessôa compara o pleito a pedir que o lucro também seja excluído da base. Matematicamente, são a mesma coisa: tanto salários quanto lucro são remuneração de fatores de produção.
Como o valor adicionado realmente funciona
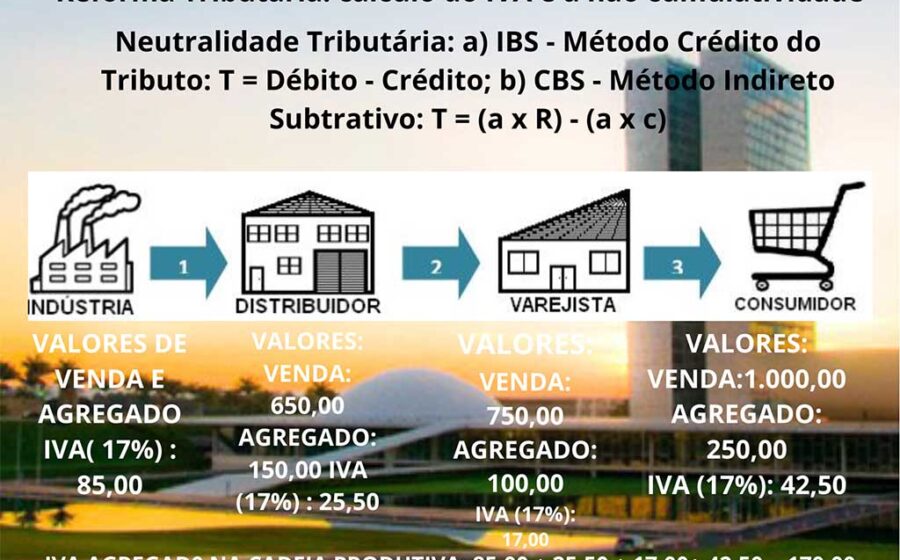
A contabilidade nacional oferece duas formas idênticas de calcular o valor que uma empresa acrescenta à economia:
- Pelo lado da produção: receita de vendas menos insumos comprados de terceiros
- Pelo lado da renda: salários + juros + aluguéis + lucro
São duas faces da mesma moeda. Excluir a folha da base do IVA equivaleria a tributar apenas o lucro — o que transformaria o imposto em algo completamente diferente do que é praticado em mais de 170 países.
O que mudou na reforma brasileira
O Congresso optou por manter a maioria dos prestadores em regimes favorecidos:
- MEI e nanoempreendedores: isenção total sobre vendas
- Profissionais liberais: alíquotas reduzidas
- Simples Nacional: tributação simplificada e mais branda
Houve ainda a tentativa de criar crédito sobre folha — proposta que, segundo Pessôa, ganhou apoio até de mestrandos em Direito com dez anos de formados. “Argumento descabido”, resume o professor.
Não é penalização: é correção de distorção
Se alguns serviços passarão a pagar mais, não é porque o IVA os pune. É porque regimes cumulativos e fragmentados — tanto no Brasil quanto na Europa histórica — os favoreceram injustamente por décadas.
O estudo traça a origem do IVA nas ideias de Wilhelm von Siemens (Alemanha) e Thomas Adams (EUA), que buscavam taxar faturamento líquido no lugar do bruto. Carl Shoup depois consolidou a ligação com a mensuração do PIB.
Por que o Brasil reagiu com mais intensidade
A hipótese do autor — que ele reforça ser hipótese, não conclusão — aponta para algo estrutural: a resistência brasileira reflete uma oposição arraigada a padrões elementares de igualdade tributária.
“Haverá um deslocamento da carga tributária, que vai incidir mais sobre os mais ricos”, afirma Pessôa.
Nos países europeus do século XX, o debate existiu, mas não alcançou as proporções vistas por aqui. O Brasil parece ter transformado uma discussão técnica em trincheira política.
O que observar daqui para frente
A implementação do IVA dual (CBS + IBS) testará na prática se a isonomia resiste à pressão setorial. Três pontos merecem atenção:
- Regras de transição dos regimes especiais para o novo modelo
- Judicialização da base de cálculo — especialmente sobre o conceito de “insumo”
- Impacto setorial real após a convergência de alíquotas, prevista para 2033
Para empresários e investidores, o recado é claro: planejamento tributário baseado em regimes de exceção tem prazo de validade. A tendência global — e agora constitucional — é a neutralidade. Quanto antes o modelo de negócios se adaptar, menor o custo da transição.