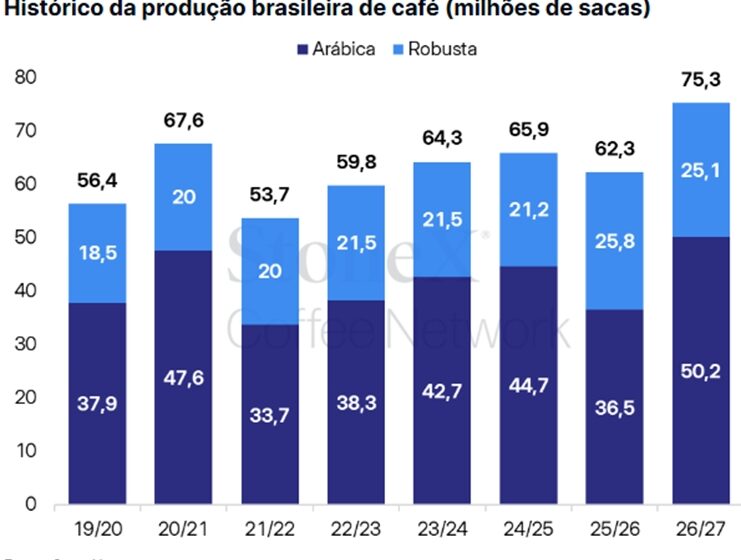
O Brasil colheu 67,6 milhões de sacas de café na safra atual, um volume inédito na história do país. O número supera todas as projeções anteriores e redesenha o tabuleiro de preços para os próximos meses.
Não foi apenas a bienalidade positiva que empurrou a produção para cima. A combinação entre clima favorável e um manejo agressivo, financiado pelos bons preços das safras passadas, quebrou a barreira da produtividade média nacional.
O salto de produtividade que ninguém previu
A média nacional atingiu 34,6 sacas por hectare, alta de 14% frente ao ciclo anterior. Em regiões de ponta, como Roraima, o teto foi muito mais alto: 66,7 sacas por hectare. Goiás e Espírito Santo também surpreenderam, com 50,8 e 41,6 sacas, respectivamente.
Esse ganho não veio de graça. O produtor reinvestiu a margem extra em tecnologia, insumos e tratos culturais mais precisos. O resultado é uma lavoura mais densa e eficiente, capaz de sustentar volumes altos mesmo em anos de bienalidade negativa no futuro.
Arábica puxa a fila; conilon dá sinais de alerta
A divisão entre as variedades revela realidades distintas. O café arábica, carro-chefe das exportações brasileiras, disparou 35%, totalizando 48,2 milhões de sacas. Minas Gerais, sozinho, respondeu por 35,6 milhões de sacas, um avanço de 38,2% impulsionado por uma granação excepcional.
Já o conilon, onde o Brasil é o segundo maior produtor global, recuou 6,6% para 19,4 milhões de sacas. O Espírito Santo, principal estado produtor dessa variedade, sofreu com uma florada irregular que derrubou a safra em 5,4%.
- Produção total: 67,6 milhões de sacas (recorde histórico)
- Arábica: 48,2 mi de sacas (+35%)
- Conilon: 19,4 mi de sacas (-6,6%)
- Área em produção: 1,95 mi de hectares (+5,1%)
- Produtividade média: 34,6 sacas/ha (+14%)
O vazio nos estoques globais sustenta o preço
Mas o volume recorde não significa pressão de baixa imediata. O mundo consome mais do que produz há anos. Os estoques globais caíram de 37,5 milhões de sacas em 2021/22 para cerca de 22 milhões na safra 2025/26, segundo dados do USDA.
Países importadores estão recomprando ativamente para recompor reservas. A demanda vem de mercados tradicionais — Europa e EUA — e avança forte na China, novo vetor de consumo que absorve volumes crescentes de arábica e solúvel.
O que observar daqui para frente
A produção mundial deve subir 6,1% para 190 milhões de sacas, enquanto o consumo cresce 3,6%, atingindo 180 milhões. O déficit estrutural segue existindo, o que mantém o piso de preços elevado.
Para o empresário do setor, o sinal claro é: a janela de margem alta permanece aberta, mas a gestão de risco climático virou prioridade absoluta. A próxima bienalidade negativa, somada a eventuais secas ou geadas, pode inverter a lógica de oferta rapidamente. Monitorar a formação da nova safra em Minas e o clima no Vietnã será decisivo para travar posições no mercado futuro.