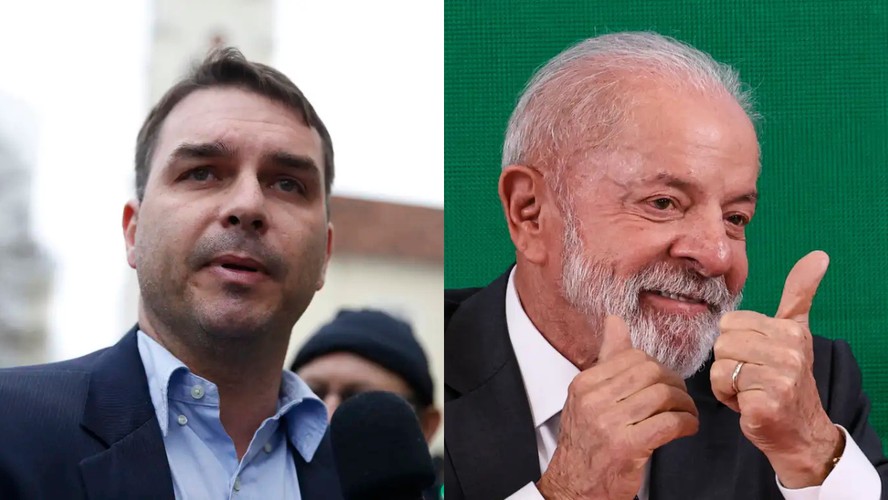
O mercado financeiro já se posiciona para um possível rali logo no primeiro turno das eleições de 2026. A variável que começa a entrar nas planilhas de risco: a chance real de Flávio Bolsonaro terminar à frente na votação de 4 de outubro.
Analistas ouvidos pelo setor descrevem um cenário em que o senador aparece numericamente próximo do presidente Lula — ou até na liderança isolada — nas intenções de voto para o primeiro turno. A hipótese, até pouco tempo tratada como residual, migrou para o radar central das mesas de operação.
Por que o primeiro turno move os ativos agora
A antecipação de posições não é gratuita. Um desfecho definido em 4 de outubro elimina a incerteza de um segundo turno polarizado, historicamente associado a volatilidade cambial e de juros futuros. Se houver vencedor único na primeira etapa, a transição de governo — ou a continuidade — ganha previsibilidade meses antes.
Gestores de fundos multimercado relatam aumento de hedge em opções de dólar e de curva de juros para vencimentos entre outubro e dezembro. O movimento sugere proteção contra surpresas, mas também aposta direcional: quem compra volatilidade curta está, na prática, apostando na definição rápida.
O nome que reorganizou as planilhas
Flávio Bolsonaro, senador pelo PL do Rio de Janeiro, não era o nome-base dos cenários de risco até o segundo trimestre. A reavaliação partiu de três vetores simultâneos:
- Consolidação do nome na base eleitoral do pai, sem concorrentes internos viáveis
- Desempenho em pesquisas qualitativas no Sudeste e Sul
- Ausência de alternativa competitiva no campo da direita tradicional
Uma corrente de analistas políticos vê o senador terminando o primeiro turno “bastante próximo de Lula ou até na 1ª posição”. A formulação cuidadosa — “bastante próximo” — reflete a margem de erro das sondagens atuais, mas o simples fato de a hipótese ser discutida em relatórios de *sell-side* muda a precificação de risco-país.
Impacto direto na curva de juros e no câmbio
Quando a probabilidade de definição no primeiro turno sobe, a curva de juros futuros tende a fechar nos vértices longos. O prêmio de risco embutido nos DIs para 2027-2029 recua porque o horizonte de incerteza fiscal encurta. No câmbio, o real costuma apreciar-se nas semanas que antecedem a votação quando as pesquisas apontam para resultado único.
O movimento inverso — alongamento de posições vendidas em dólar — já aparece nos relatórios de *positioning* dos bancos estrangeiros. Não há, contudo, consenso sobre a magnitude. Parte do mercado precifica apenas a redução de incerteza processual; outra parcela embute expectativa de política econômica distinta a partir de 2027.
O que separa o ruído do sinal
Três marcos devem confirmar ou descartar a tese nas próximas semanas:
- Pesquisas quantitativas de agosto com amostragem nacional robusta
- Definição formal das chapas e vices até a convenção partidária de julho
- Reação do Banco Central à eventual precificação antecipada de cenário político
Até lá, a volatilidade implícita nas opções de dólar para outubro segue elevada — sinal de que o mercado paga caro pela proteção, mas não sabe exatamente contra o quê.
O que observar daqui para frente
O próximo gatilho concreto será a divulgação das primeiras pesquisas de intenção de voto pós-convenções, previstas para a primeira quinzena de agosto. Se Flávio Bolsonaro aparecer em primeiro lugar ou em empate técnico com Lula, o rali antecipado nos ativos brasileiros — bolsa, juros futuros e real — ganha fundamento empírico. Caso contrário, o posicionamento atual será desmontado com prejuízo para quem comprou a tese cedo. O mercado, como sempre, pagará para ver.