O varejo brasileiro terá uma versão “light” do split payment quando a reforma tributária finalmente chegar às vendas para o consumidor final. O recolhimento será feito por um percentual fixo, menor que a alíquota cheia, mas não há data no calendário para que isso aconteça.
A regra do “procedimento simplificado” já está na lei, mas a implementação técnica travou. Entender o porquê desse atraso — e como ele afeta o caixa da sua empresa hoje — é essencial para não ser pego de surpresa.
Como funciona a conta reduzida
No modelo simplificado, o Fisco define uma alíquota de recolhimento imediato inferior à nominal. O cálculo considera a média tributária do setor e o histórico de créditos aproveitados pelo contribuinte.
Na prática, se um supermercado opera com alíquota média de 15% e costuma recuperar 12% em créditos, o recolhimento efetivo mensal gira em torno de 3%. O split simplificado recolheria uma fatia ainda menor desse total, justamente para não tirar capital de giro do lojista.
O receio de matar o Pix e o cartão
Bernard Appy, arquiteto da reforma, defende que o percentual seja conservador. Se o split retiver muito na hora do pagamento, o comerciante pode preferir receber em dinheiro para fugir da retenção automática.
- Meta: não desestimular meios eletrônicos (Pix, cartão de débito e crédito).
- Risco: retenção alta empurra o varejo para a informalidade.
- Solução: alíquota de split “ainda menor” que a carga efetiva real.
Essa preocupação revela o equilíbrio frágil entre arrecadação garantida e saúde financeira do varejo.
Por que o modelo “simples” foi abandonado no lançamento
Apesar do nome, o regime simplificado mostrou-se tecnicamente complexo para estrear. O grupo de trabalho que desenha o split desistiu de colocá-lo em operação na primeira fase.
Dois outros modelos entram em cena antes:
- Modelo Inteligente: retém 100% do imposto destacado na nota fiscal.
- Modelo Superinteligente: calcula em tempo real a diferença entre débitos e créditos do fornecedor.
Ambos exigem integração pesada entre sistemas de pagamento, ERPs e a Receita Federal. O varejo B2C, pulverizado e dependente de maquininhas, ficou de fora dessa primeira onda.
O calendário real: 2027, opcional e só B2B
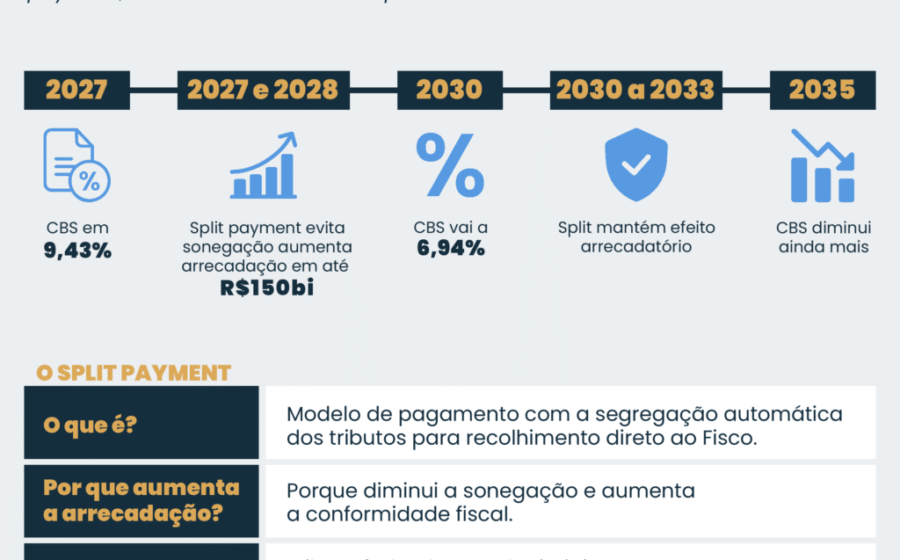
O split payment estreia no segundo semestre de 2027. Nessa fase:
- Adesão é opcional.
- Vale apenas para transações B2B (CNPJ para CNPJ).
- Pagamentos com cartão e vendas para CPF não entram.
Ou seja, o dia a dia do varejo — supermercados, farmácias, e-commerces — continuará exatamente como está por pelo menos mais três anos.
Split obrigatório? Appy diz que não precisa
O ex-secretário levanta uma provocação relevante: a ferramenta talvez nunca precise ser obrigatória. O objetivo central do split não é arrecadar antes, mas dar ao comprador a certeza de que o imposto será pago e o crédito, liberado.
Se o fornecedor é adimplente, o split deixa de ser necessário. A obrigatoriedade só faria sentido para blindar o comprador contra calotes fiscais de parceiros de risco.
Prazos que importam mais que o split agora
Enquanto o split para varejo dorme na gaveta, dois prazos concretos exigem ação imediata:
- Dia 30: fim da opção pelo modelo híbrido do Simples Nacional.
- 1º de outubro: obrigatoriedade de quatro novos documentos fiscais, incluindo a Nota Fiscal de Serviços (NFS-e) com os novos tributos.
Essas datas impactam fluxo de caixa, sistemas e compliance muito antes de qualquer discussão sobre split no PDV.
O que observar daqui para frente
O varejo deve tratar o split como tema de médio prazo. O foco imediato está na adaptação aos novos documentos fiscais de outubro e na decisão do Simples. Para 2027, a palavra-chave é “opcional”: teste o modelo B2B se tiver volume e integração pronta, mas não conte com alívio no B2C antes de uma regulamentação clara — e tecnicamente viável — para o procedimento simplificado.