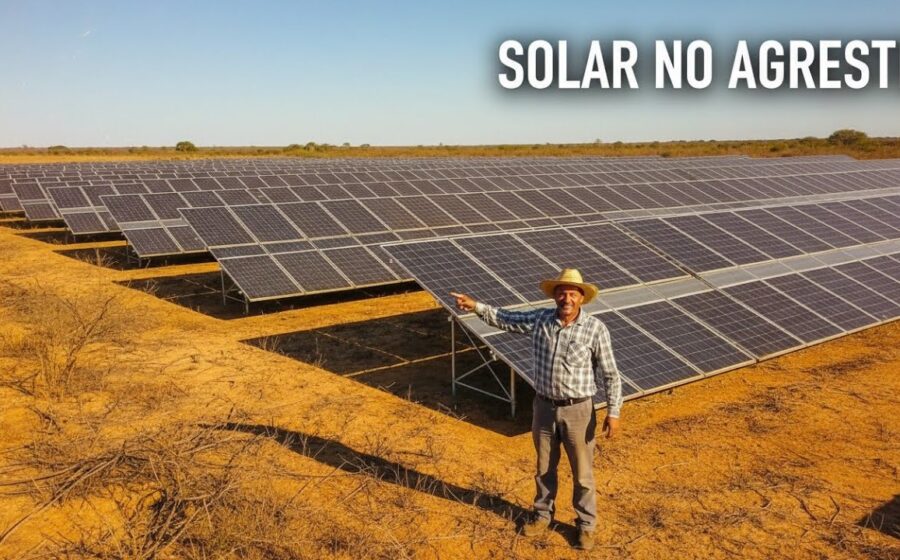
Empresas desistiram de 142 projetos de geração solar centralizada no Nordeste nos últimos dois anos, segundo dados da Aneel. O movimento ocorre justamente quando a geração distribuída — painéis em telhados de residências e comércios — cresce em ritmo acelerado. O que explica essa contradição aparente?
O que os números revelam sobre o setor
Dos 142 empreendimentos descartados, 127 tiveram a outorga cancelada pela agência reguladora por não cumprirem prazos de implantação. Os demais foram devolvidos voluntariamente pelos desenvolvedores. Juntos, somariam mais de 3,GW de capacidade instalada — energia suficiente para abastecer cerca de 1,5 milhão de residências.
O recorte temporal é revelador: a maioria dos cancelamentos concentra-se em 2023 e 2024. No mesmo período, a potência instalada em geração distribuída saltou de 23 GW para mais de 30 GW em todo o país, com o Nordeste respondendo por fatia expressiva desse avanço.
Impacto direto para investidores e empresários
Para quem aporta capital em geração centralizada, o sinal é claro: o modelo de grandes parques solares conectados à rede de transmissão enfrenta gargalos que não existiam há três anos. Curtailment (corte de geração por excesso de oferta), filas de acesso à rede e incerteza regulatória sobre a Lei 14.300/2022 elevaram o risco dos projetos.
Já players da cadeia de geração distribuída — integradores, fabricantes de inversores, fundos de financiamento — veem o vácuo deixado pelas usinas de grande porte como oportunidade. A demanda por sistemas de telhado segue aquecida, impulsionada por tarifas de energia elevadas e linhas de crédito específicas.
Por que o Nordeste lidera esse movimento
A região concentra a melhor irradiação solar do país e recebeu a maior parte dos empreendimentos outorgados nos leilões de 2019 a 2021. No entanto, três fatores combinados tornaram muitos projetos inviáveis:
- Restrição de escoamento: a expansão da transmissão não acompanhou a entrada de novas usinas, gerando cortes frequentes de geração.
- Preço de liquidação (PLD) deprimido: horários de pico solar coincidem com PLD mínimo, reduzindo receita no mercado de curto prazo.
- Competição da geração distribuída: o consumidor final passou a gerar sua própria energia, diminuindo a demanda por contratos de compra de energia (PPAs) de grandes usinas.
Cenários para os próximos meses
A Aneel deve revisar as regras de acesso à rede ainda no primeiro semestre, o que pode reabrir janela para projetos parados. Paralelamente, discute-se a criação de mecanismos de capacidade e armazenamento obrigatório para novas outorgas — medida que encareceria usinas solares puras, mas daria previsibilidade ao investidor.
Do lado da geração distribuída, a tendência é de continuidade do crescimento, embora em ritmo mais moderado. A revisão dos benefícios tarifários prevista para 2029 começa a entrar no radar de planejamento de fundos e integradores.
O que observar daqui para frente
Empresários do setor devem monitorar três variáveis decisivas: o leilão de transmissão programado para junho, a definição sobre armazenamento em novos empreendimentos e a evolução do PLD nos horários solares. Para quem atua na ponta do consumo, a janela de financiamento atrativo para sistemas de telhado permanece aberta — mas a compressão de margens na cadeia de equipamentos sugere que a velocidade de execução será diferencial competitivo nos próximos trimestres.