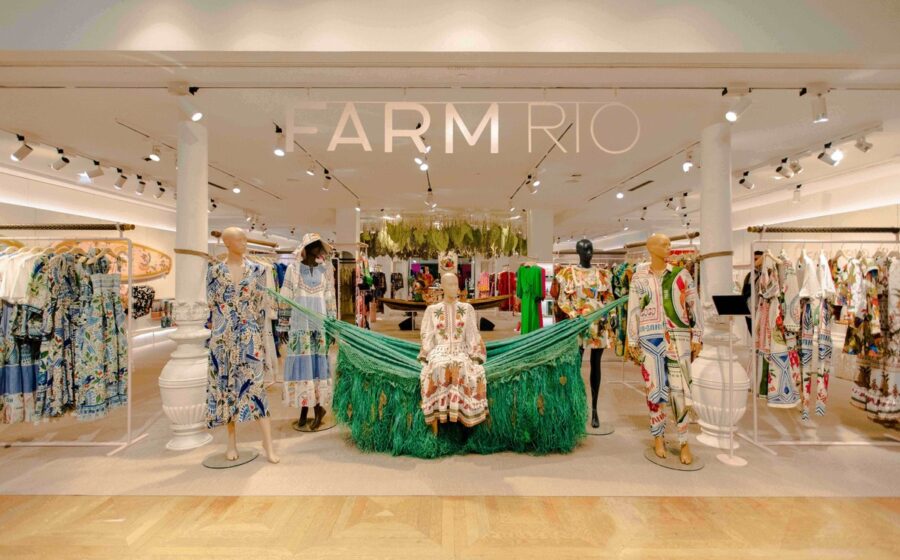
O Morgan Stanley estabeleceu o fim de setembro como prazo para ofertas não vinculantes pela Farm Rio, a marca mais valiosa do portfólio da Azzas. Fundos como Advent, GIC, CVC e L Catterton já analisam o ativo, mas a distância entre o preço pedido e a disposição dos compradores promete alongar as negociações.
O que está em jogo na separação da Azzas
A venda da Farm não é um movimento isolado. Ela nasce do acordo de cisão entre a Arezzo&Co, de Alexandre Birman, e a Soma, de Roberto Jatahy. Na divisão, a marca ganha estrutura própria e capital dos dois lados — ambos pressionados a recuperar o valor perdido com a desvalorização das ações da Azzas desde o anúncio da separação.
O desafio vai além de alinhar Birman e Jatahy. Os fundadores da Farm, Kátia Barros e Marcello Bastos, precisam concordar com os termos. Kátia é vista pelo mercado como a “alma criativa” da grife, o que levanta dúvidas sobre a capacidade da marca de manter sua identidade e valor sem sua permanência na governança.
O abismo entre o múltiplo pedido e a realidade do mercado
A Azzas sinaliza que busca algo em torno de 15 vezes o Ebitda, o que colocaria a avaliação da Farm próxima de US$ 1 bilhão (cerca de R$ 5,1 bilhões). Para efeito de comparação:
- Inditex (dona da Zara): negocia a 13,7x EV/Ebitda
- Azzas inteira (em bolsa): vale R$ 3 bilhões hoje
- J.P. Morgan (projeção 2026): R$ 4,4 bi a R$ 5,5 bi
- Citi: estima algo perto de R$ 3,5 bi
Fontes próximas às conversas classificam o múltiplo pretendido como “muito alto” para o varejo de moda. A diferença entre a expectativa dos vendedores e a avaliação dos fundos é o principal entrave para um desfecho rápido.
Números que explicam o apetite dos compradores
Apesar do preço, a Farm tem fundamentos que justificam o interesse. A marca faturou R$ 3,4 bilhões em 2025, respondendo por 23% da receita bruta consolidada da Azzas no período. A operação tem alcance internacional: está presente em 18 países, embora o Brasil ainda concentre cerca de 60% das vendas, segundo projeções do J.P. Morgan.
O banco americano projeta vendas brutas de R$ 3,7 bilhões para 2026, com margem Ebitda de 18%. São números que colocam a Farm em patamar raro no varejo nacional: escala global, margem saudável e marca forte — ativos que fundos de private equity buscam para compor portfólios de crescimento.
Por que a estrutura da transação trava o negócio
Não é apenas o preço. A arquitetura da venda exige acomodar quatro partes com interesses distintos: os dois controladores da Azzas, os fundadores da Farm e o futuro comprador. Qualquer acordo precisa prever:
- Participação de Kátia e Marcello na nova governança
- Mecanismos de earn-out ou retenção de equity
- Cláusulas de não competição e proteção de propriedade intelectual
- Alinhamento sobre plano de expansão internacional
Essa complexidade explica por que fontes do setor descrevem a operação como “não trivial”. Fundos de private equity costumam exigir controle majoritário e liberdade para executar suas teses de valorização — o que pode colidir com a vontade dos fundadores de manter influência criativa.
O que observar nas próximas semanas
O fim de setembro marca apenas a entrega das propostas iniciais. O que vem depois define se a Farm troca de mãos ainda em 2025 ou se o processo se arrasta para 2026. Três sinais merecem atenção:
- Quantos dos quatro fundos citados apresentarão ofertas formais
- Se a Azzas flexibiliza o múltiplo ou mantém a faixa de 15x Ebitda
- Como Kátia Barros e Marcello Bastos se posicionam publicamente
Para investidores e executivos do varejo, o desfecho servirá como termômetro do apetite por ativos de moda no Brasil — e do preço que o mercado está disposto a pagar por marcas com DNA autoral e operação globalizada.